Селлеры Wildberries, Ozon, Яндекс Маркета и других площадок часто работают с высокой долговой нагрузкой: закупают товар на кредитные деньги, оплачивают логистику, хранение, рекламу, комиссии, налоги, услуги подрядчиков и поставщиков. Пока продажи идут стабильно, такая модель может работать. Но если товар завис на складе, выплаты задерживаются, площадка начисляет штрафы, поставщик требует оплату, а банки и МФО ждут ежемесячные платежи, бизнес быстро уходит в кассовый разрыв.
Отдельная болезненная ситуация — когда товар сгорел на складе WB, Ozon или у другого логистического оператора. У селлера остаются кредиты на закуп, обязательства перед поставщиками, налоги, аренда, расходы на рекламу и личные долги, а товар, который должен был принести выручку, утрачен. В такой ситуации важно не принимать решение на эмоциях: сначала нужно проверить документы по товару и возможность компенсации, а затем оценить, можно ли восстановить бизнес или стоит рассматривать процедуру банкротства.
Банкротство селлера — это не “быстрое списание всего”, а законная процедура проверки финансового положения предпринимателя или гражданина. Итог зависит от статуса продавца, состава долгов, имущества, сделок, поведения должника, позиции кредиторов и решения суда.
Когда селлеру стоит задуматься о банкротстве
Банкротство может иметь смысл, если долговая нагрузка уже не обслуживается за счет текущей выручки, а новые займы только увеличивают проблему. Обычно к процедуре приходят не из-за одного неудачного месяца, а после нескольких признаков финансового кризиса.
Ситуацию стоит проверить, если:
- выручка с маркетплейса больше не покрывает кредиты, закупку и текущие расходы;
- приходится брать новый кредит или микрозайм, чтобы закрыть старый платеж;
- маркетплейс удерживает деньги, начисляет штрафы или списывает расходы за хранение, логистику, рекламу, возвраты;
- поставщики требуют оплату за товар, который еще не продан или утрачен;
- товар сгорел на складе WB, Ozon или другого оператора, а компенсация пока не получена;
- долги перед банками, МФО, поставщиками и налоговой растут быстрее, чем бизнес приносит деньги;
- исполнительные производства уже возбуждены, счета арестованы, приходят судебные приказы;
- бизнес невозможно продолжать без новых долгов;
- есть риск, что продажа остатков товара не покроет обязательства.
Важно: банкротство подходит не всем. Если бизнес можно восстановить через переговоры с кредиторами, реструктуризацию, рассрочку, возврат товара, страховую выплату или компенсацию от площадки, сначала стоит оценить эти варианты.
Сгорел товар на складе Wildberries или Ozon: что делать сначала
Если весь товар на складе сгорел или часть товара была уничтожена при пожаре, первая задача — не сразу подавать на банкротство, а зафиксировать убытки и понять, кто отвечает за хранение.
Проверьте:
- На каком складе находился товар.
- Кто был ответственным хранителем: маркетплейс, логистический оператор, складской подрядчик или иной контрагент.
- Есть ли в личном кабинете отчет по остаткам до происшествия.
- Какие акты, уведомления или сообщения направила площадка.
- Есть ли документы о приемке товара на склад.
- Какой статус у товара после происшествия: утрачен, поврежден, не идентифицирован, списан, в обработке.
- Предусмотрена ли компенсация правилами площадки, офертой или договором.
- Был ли товар застрахован.
- Есть ли у селлера кредитные обязательства, связанные именно с закупкой утраченного товара.
- Можно ли подтвердить себестоимость товара документами.
Запрос “вернет ли Вайлдберриз деньги за сгоревший товар” нельзя решать по слухам из чатов. Ответ зависит от договора, правил площадки, актов, причины утраты, подтверждения количества товара, его стоимости и позиции ответственного лица.
Если компенсация за сгоревший товар на складе ВБ или другой площадки возможна, ее нужно требовать отдельно. Банкротство не заменяет работу по взысканию компенсации. Более того, право требования к маркетплейсу или складу может быть учтено как актив должника в процедуре банкротства.
Будет ли компенсация за сгоревший товар
Универсального ответа нет. В одних ситуациях селлер может претендовать на компенсацию, в других — придется спорить с площадкой или складом, а иногда размер возмещения будет меньше реального ущерба.
Чтобы оценить перспективы, нужно собрать:
- отчеты по остаткам на дату происшествия;
- документы о закупке товара;
- документы о поставке товара на склад;
- договор, оферту и правила площадки;
- акты инвентаризации или списания;
- переписку с поддержкой маркетплейса;
- уведомления о пожаре, повреждении или утрате;
- расчет себестоимости и ожидаемой выручки;
- сведения о страховании;
- документы по кредитам, взятым на закупку товара.
Если товар на складе сгорел, но у селлера остались кредиты, долги перед поставщиками и налоги, важно считать не только потенциальную компенсацию, но и общий финансовый баланс: сколько реально можно взыскать, когда поступят деньги и хватит ли их для расчетов с кредиторами.
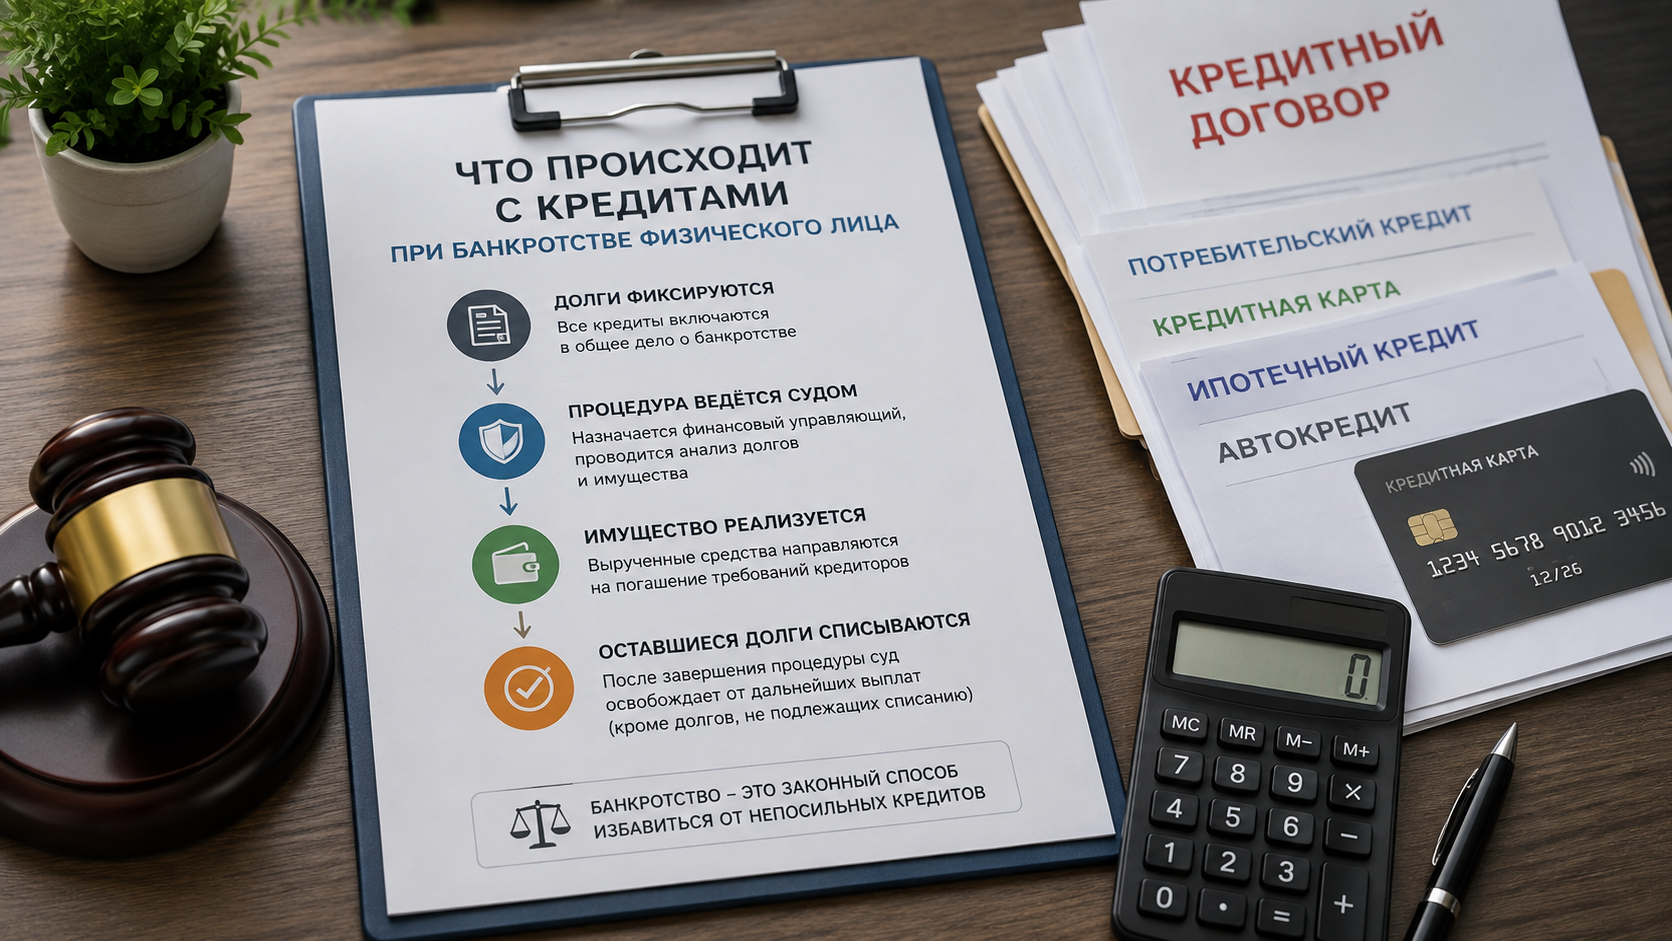
Какие долги селлера могут попасть в банкротство
В процедуре банкротства анализируется финансовое положение гражданина или ИП в целом. Нельзя выбрать только “неудобные” долги и скрыть остальных кредиторов.
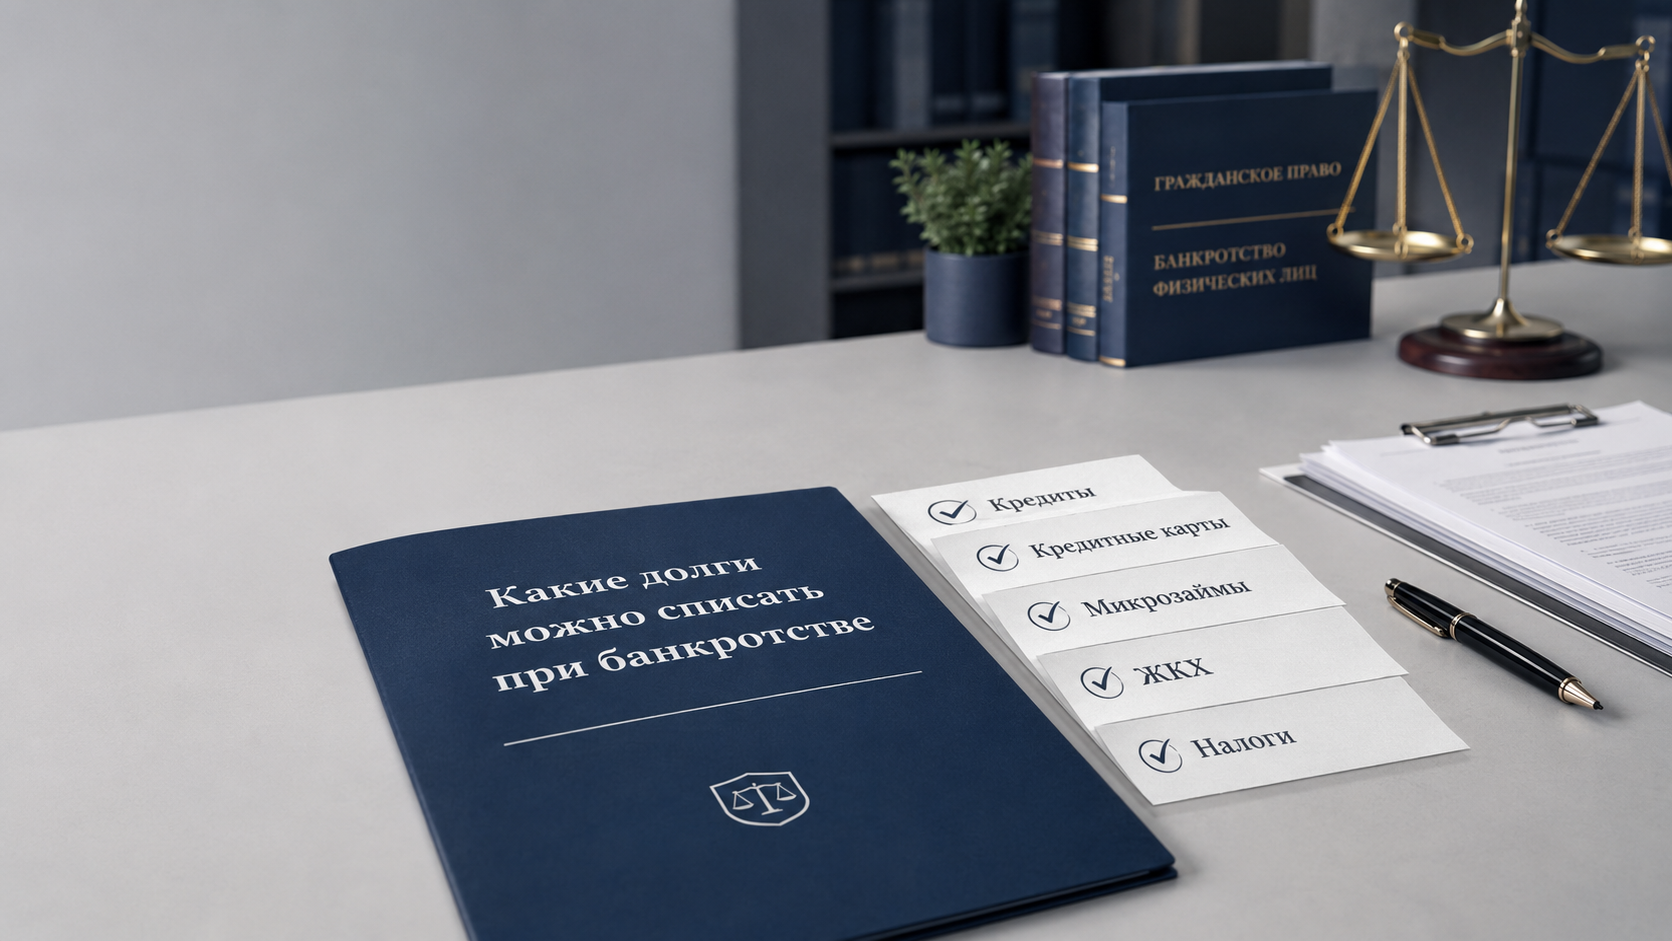
Обычно в процедуре могут учитываться:
- кредиты на закуп товара;
- потребительские кредиты;
- кредитные карты;
- микрозаймы;
- долги перед поставщиками;
- задолженность перед маркетплейсом;
- штрафы, удержания и начисления площадки;
- долги за хранение, логистику, рекламу и продвижение;
- задолженность по аренде;
- налоги и страховые взносы;
- долги перед подрядчиками;
- задолженность по распискам;
- поручительства;
- судебные приказы и исполнительные производства.
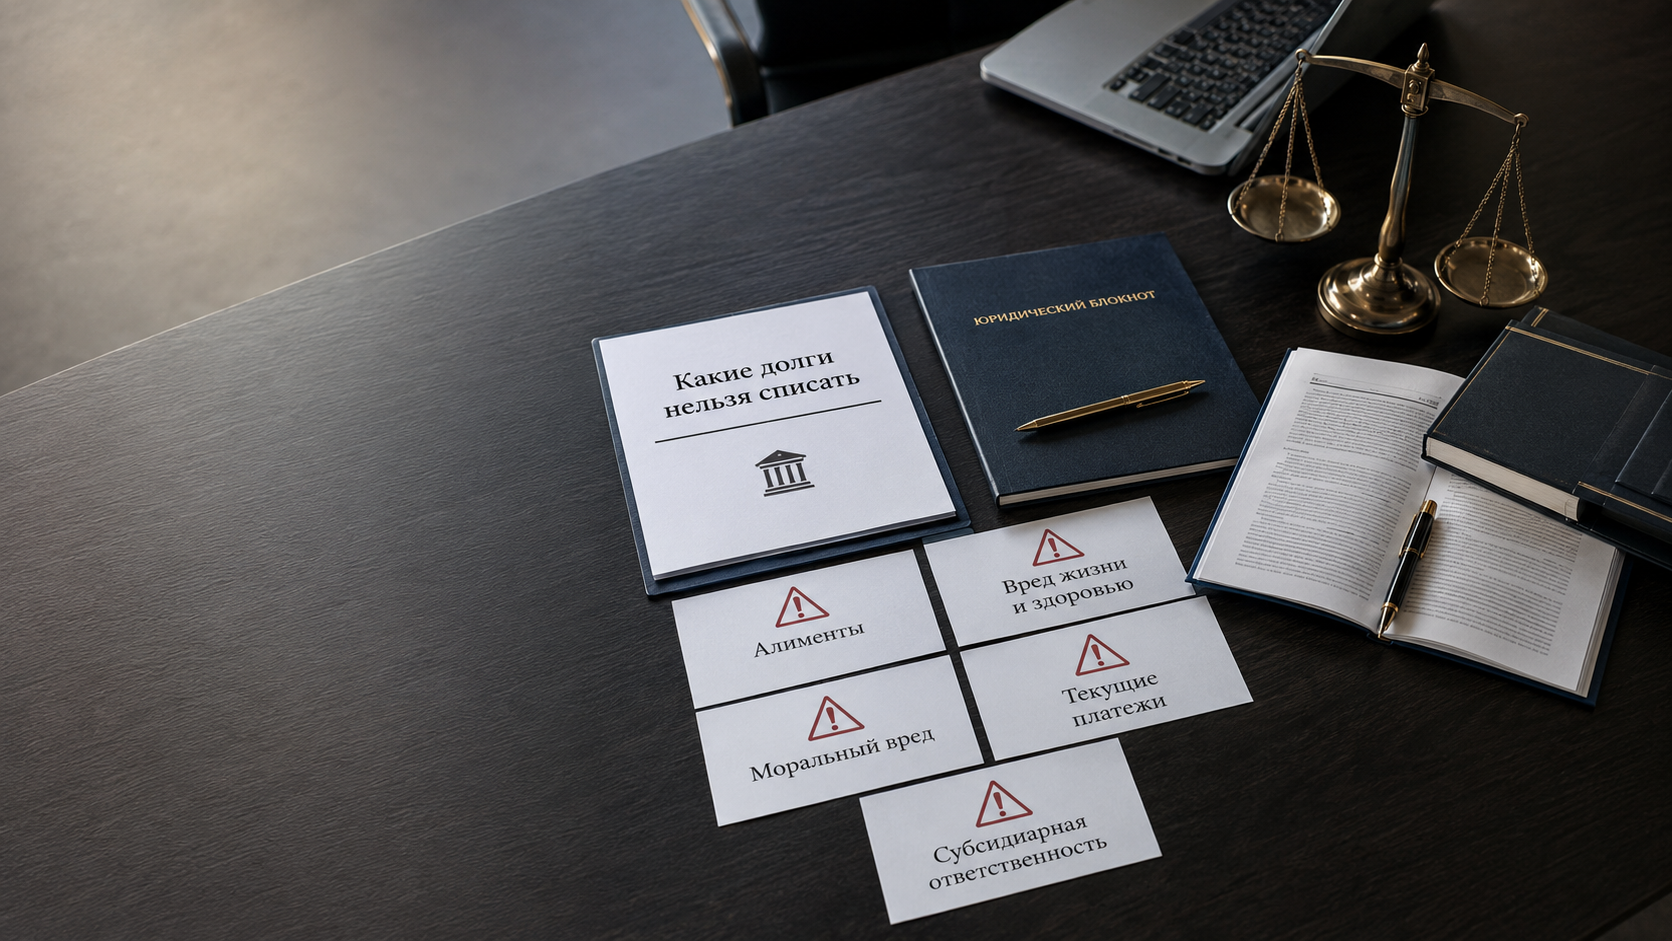
После завершения процедуры часть обязательств может быть прекращена в установленном законом порядке. Но есть долги, которые сохраняются: алименты, возмещение вреда жизни и здоровью, некоторые требования о личной ответственности, текущие платежи и обязательства, по которым суд установит основания для отказа в освобождении.
Что будет с товарными остатками при банкротстве селлера
Товарные остатки — один из главных активов продавца маркетплейса. Если селлер проходит судебное банкротство, финансовый управляющий будет проверять, какие товары есть на складах, в пути, у поставщиков, на фулфилменте или у самого предпринимателя.
В конкурсную массу могут попасть:
- товар на складе маркетплейса;
- товар на складе фулфилмент-оператора;
- товар в пути;
- товарные остатки у самого селлера;
- деньги на расчетных счетах;
- дебиторская задолженность;
- право требования компенсации за утраченный товар;
- оборудование;
- упаковка и расходные материалы;
- товарные знаки или иные имущественные права, если они имеют стоимость;
- доля в бизнесе или иные активы.
Если товар сгорел на складе Вайлдберриз, Ozon или другого оператора, самого товара уже может не быть, но у селлера может возникнуть требование о компенсации. Такое требование также нужно раскрыть и оценить.
Скрывать товарные остатки, выводить деньги на родственников, переоформлять товар на другого ИП или создавать фиктивные поставки перед банкротством опасно. Такие действия могут привести к спорам, оспариванию сделок и риску отказа в освобождении от долгов.
Банкротство ИП-селлера
Большинство селлеров работают как ИП. Это важно, потому что индивидуальный предприниматель отвечает по обязательствам всем своим имуществом как гражданин. То есть при банкротстве анализируются не только долги бизнеса, но и личные кредиты, имущество, счета, сделки и семейные активы.
В процедуре могут проверяться:
- кредиты, взятые на закуп товара;
- личные потребительские кредиты;
- налоговая задолженность;
- долги поставщикам;
- задолженность перед маркетплейсом;
- товарные остатки;
- автомобиль;
- недвижимость;
- имущество супруга;
- сделки за предыдущие годы;
- движение денег по расчетным и личным счетам.
После признания ИП банкротом и введения реализации имущества государственная регистрация предпринимателя прекращается. Для повторной регистрации ИП действуют ограничения, поэтому перед подачей нужно заранее понять, планирует ли селлер продолжать торговлю или бизнес фактически уже остановлен.
Если селлер работает через ООО
Если продавец работает через ООО, банкротство компании и личное банкротство собственника — разные процедуры. Само по себе наличие долгов у ООО не означает, что учредитель автоматически отвечает личным имуществом.
Но личные риски появляются, если:
- собственник давал личное поручительство по кредитам;
- кредит оформлялся на физическое лицо или ИП;
- деньги компании выводились на личные счета;
- есть признаки доведения компании до банкротства;
- налоговая или кредиторы ставят вопрос о субсидиарной ответственности;
- были сделки с аффилированными лицами;
- бизнес переводился на другое юридическое лицо перед долгами.
В такой ситуации нужно отдельно анализировать банкротство компании, личные обязательства собственника и риск субсидиарной ответственности.
МФЦ или суд: какой вариант подходит селлеру
Внесудебное банкротство через МФЦ возможно только при соблюдении установленных законом условий. Для многих селлеров этот путь не подходит, потому что у них есть товарные остатки, расчетные счета, требования к маркетплейсам, налоговые долги, спорные обязательства или действующий бизнес.
МФЦ может быть вариантом, если:
- сумма обязательств находится в установленном диапазоне;
- есть одно из предусмотренных законом оснований;
- нет имущества, на которое можно обратить взыскание;
- список кредиторов известен и правильно составлен;
- ситуация не требует разрешения имущественных споров.
Судебное банкротство чаще требуется, если:
- долгов больше, чем позволяет МФЦ;
- есть товар, автомобиль, недвижимость или доля в бизнесе;
- есть спор с маркетплейсом о компенсации;
- есть долги ИП;
- есть поставщики, подрядчики и налоги;
- кредиторы уже подали в суд;
- нужно проверить сделки и имущество;
- есть риск по совместному имуществу супругов.
Что будет с имуществом селлера
Банкротство не означает автоматическую потерю всего имущества, но активы нужно проверить до подачи заявления.
В зоне риска могут быть:
- второй объект недвижимости;
- автомобиль;
- товарные остатки;
- деньги на счетах;
- оборудование;
- доля в ООО;
- дебиторская задолженность;
- права требования к маркетплейсу;
- совместно нажитое имущество супругов;
- дорогостоящее имущество, не защищенное законом.
Единственное жилье, если оно не находится в ипотеке, обычно защищено от взыскания. Но ипотечное жилье, второй объект недвижимости, автомобиль и бизнес-активы требуют отдельной оценки.
Если селлер после пожара на складе или падения продаж пытается срочно продать автомобиль, подарить имущество родственнику или переоформить товар на другого человека, это может вызвать вопросы у финансового управляющего и кредиторов.
Когда банкротство селлера может быть невыгодным
Процедура не всегда является лучшим решением. Она может быть невыгодна, если:
- долг можно закрыть через переговоры, рассрочку или компенсацию;
- ожидается реальная выплата за сгоревший товар;
- бизнес сохраняет устойчивую выручку;
- товарные остатки можно продать и погасить значительную часть долгов;
- у должника есть дорогой автомобиль или другая ликвидная собственность;
- есть недавние сделки, которые могут быть оспорены;
- большая часть долга относится к обязательствам, которые не прекращаются;
- есть риск субсидиарной ответственности или уголовно-правовых претензий.
Перед подачей нужно считать экономику: размер долгов, стоимость имущества, перспективу компенсации, расходы на процедуру, риски для семьи и возможность продолжения бизнеса.
Чего нельзя делать перед банкротством селлеру
Перед процедурой не стоит:
- брать новый кредит на закуп, если уже понятно, что вернуть его не получится;
- скрывать товарные остатки;
- переводить выручку на карты родственников;
- переоформлять кабинет селлера на другого человека без понятной деловой причины;
- создавать фиктивные долги перед знакомыми;
- продавать товар или автомобиль по заниженной цене;
- уничтожать документы по закупке;
- скрывать договоры с поставщиками;
- не показывать расчетные счета;
- игнорировать судебные письма и требования кредиторов.
Банкротство рассчитано на добросовестного должника, который объективно утратил возможность платить, а не на ситуацию, когда активы заранее выводят из-под взыскания.
Как подготовиться к банкротству селлерумаркетплейса
Для предварительной проверки соберите:
- Список всех кредиторов: банки, МФО, поставщики, маркетплейсы, налоговая, арендодатели, подрядчики.
- Суммы долгов по каждому обязательству.
- Выписки по расчетным и личным счетам.
- Отчеты Wildberries, Ozon или другой площадки по остаткам, продажам, возвратам и удержаниям.
- Документы о закупке товара.
- Переписку с площадкой по утрате или повреждению товара.
- Документы о возможной компенсации за сгоревший товар.
- Сведения о налоговой задолженности.
- Данные ФССП по исполнительным производствам.
- Документы на автомобиль, недвижимость, доли в бизнесе.
- Сведения о семейном положении и имуществе супруга.
- Список сделок с имуществом за последние годы.
После этого можно понять, какой путь подходит: переговоры, реструктуризация, взыскание компенсации, МФЦ или судебное банкротство.
Какую помощь может получить селлер
Компания “Банкротство под ключ” помогает оценить ситуацию селлера до подачи заявления: проверить долги, товарные остатки, документы по маркетплейсу, риски имущества, перспективы МФЦ или судебной процедуры.
На консультации можно разобрать:
- подходит ли банкротство селлеру;
- что делать, если сгорел товар на складе ВБ, Wildberries или Ozon;
- стоит ли ждать компенсацию;
- какие долги могут быть включены в процедуру;
- что будет с товаром и кабинетом селлера;
- есть ли риски для автомобиля, квартиры и имущества супруга;
- можно ли пройти процедуру дистанционно;
- какие документы нужны для подачи.
Банкротство влечет негативные последствия, в том числе ограничения на получение кредита и повторное банкротство в течение пяти лет. Предварительно обратитесь к своему кредитору и в МФЦ, а так же к нашим экпертам.