Услуги финансового управляющего
в Москве

Поиск финансового управляющего происходит до момента начала процедуры банкротства. К его выбору стоит подойти ответственно.
Арбитражный управляющий станет связующим звеном между должником и судом.

Задайте все интересующие вопросы на бесплатной консультации
Вергазин Юрий
Вергазин Юрий
Эксперт по списанию долгов
Записаться на консультацию

Банкротство с арбитражным управляющим

Какая сумма вашего долга?
Готово: 0%
Следующий шаг
Какой результат вы хотите получить?
Готово: 20%
Назад
Следующий шаг
Есть ли у вас просрочки по платежам?
Готово: 40%
Назад
Следующий шаг
Вам звонят коллекторы?
Готово: 60%
Назад
Следующий шаг
Чтобы получить ответ юриста бесплатно, введите свои данные
Готово: 80%
Назад
Ответьте на несколько вопросов и мы обсудим варианты списания всех ваших долгов
Вергазин Юрий
Вергазин Юрий
Эксперт по списанию долгов

Этапы списания долгов

Получить банкротство
Узнайте все о возможностях вашего банкротства прямо сейчас
Заказать звонок
Этап 1 из 3
Процедура банкротства
Сразу с начала процедуры банкротства вам перестают начисляться штрафы и пени, исчезают коллекторы, можно законно перестать платить свои кредиты.
Длительность: от 6 месяцев
Следующий этап
Этап 2 из 3
Завершение банкротства
Возможные варианты: мировое соглашение, реструктуризация, реализация, отказ в банкротстве.
Длительность: 1 месяц
Назад
Следующий этап
Этап 3 из 3
Последствия банкротства
Ограничения после: нельзя подавать на повторное банкротство и занимать руководящие должности. При получении услуг каких-либо банков, вы обязаны сообщать о статусе банкрота.
Длительность: 3-5 лет
Назад

Услуги финансового управляющего

Тариф Стоимость
Консультация по банкротству физического лица Бесплатно
Судебная процедура банкротства физических лиц «под ключ» от 8000 руб./мес
Внесудебная процедура банкротства физических лиц (через МФЦ) от 2000 руб./мес
Реструктуризация задолженности от 4 000 руб./месяц
Анализ сделок перед банкротством Бесплатно
Финансовый управляющий поможет провести процедуру банкротства без посредников и переплат, обеспечивая полное сопровождение процесса.
Откройте новую главу жизни без долгов:

Часто задаваемые вопросы

Финансовый управляющий при банкротстве физических лиц в Москве

Финансовый управляющий при банкротстве физических лиц — обязательный участник судебной процедуры банкротства гражданина. Без его участия невозможно пройти банкротство физлица через арбитражный суд. Финансовый управляющий, или арбитражный управляющий, контролирует законность процедуры, взаимодействует с кредиторами, анализирует финансовое состояние должника, проверяет имущество и сопровождает дело до его завершения.

Услуги финансового управляющего востребованы при высокой долговой нагрузке, просрочках по кредитам и займам, наличии исполнительных производств, арестов счетов, требований банков, МФО и коллекторов. В таких ситуациях важно не только начать процедуру банкротства физических лиц, но и правильно оценить риски, проверить документы, проанализировать сделки перед банкротством и определить оптимальный способ списания долгов.

Кто такой финансовый управляющий

Финансовый управляющий — это арбитражный управляющий, которого утверждает суд в деле о банкротстве гражданина. Он участвует в процедуре реструктуризации долгов или реализации имущества, ведет реестр требований кредиторов, уведомляет участников дела о ходе процедуры, проводит анализ финансового состояния гражданина и принимает меры по выявлению имущества должника. Именно поэтому выбор стратегии банкротства и предварительная юридическая оценка ситуации имеют принципиальное значение.

Что делает финансовый управляющий при банкротстве физлица

Полномочия финансового управляющего охватывают все ключевые этапы судебного банкротства. В его функции входит анализ финансового положения должника, проверка имущества, контроль сделок, работа с требованиями кредиторов, проведение собраний кредиторов, сопровождение реализации имущества и подготовка отчетов по делу. На практике именно работа финансового управляющего позволяет провести банкротство физических лиц в правовом поле, снизить риск ошибок и обеспечить корректное завершение процедуры.

Когда необходимы услуги финансового управляющего

Услуги финансового управляющего необходимы при запуске судебного банкротства физических лиц. Чаще всего такая процедура применяется при невозможности выплачивать кредиты, займы и иные обязательства, при наличии нескольких кредиторов, судебных взысканий, исполнительных производств и имущественных вопросов, требующих правовой оценки. Отдельного внимания требуют сделки с имуществом, переводы денежных средств, дарение, продажа автомобиля, квартиры или другого имущества перед банкротством. В таких случаях особенно важен анализ сделок перед банкротством.

Если конкретная ситуация не подходит под судебное банкротство, может рассматриваться внесудебное банкротство через МФЦ. Поэтому до подачи заявления важно определить, какой формат списания долгов будет наиболее законным, безопасным и эффективным.

Что входит в сопровождение процедуры банкротства

Комплексное сопровождение процедуры банкротства включает первичную консультацию, анализ долговой ситуации, оценку перспектив дела, проверку имущества и обязательств, анализ сделок, подготовку документов для арбитражного суда и сопровождение процедуры до ее завершения. Такой подход позволяет избежать ошибок в документах, снизить риск затягивания дела и выстроить понятную стратегию списания долгов.

Этапы работы по делу о банкротстве

Работа по делу начинается с анализа финансового положения гражданина, состава долгов, количества кредиторов, наличия имущества, исполнительных производств и возможных ограничений. Далее проводится проверка документов и сделок, чтобы заранее выявить факторы, способные повлиять на ход процедуры. После этого подготавливается заявление о признании гражданина банкротом и комплект документов для арбитражного суда.

После принятия заявления суд утверждает финансового управляющего, и начинается процессуальная стадия дела. На этом этапе проводится реструктуризация долгов либо реализация имущества, формируется реестр требований кредиторов, осуществляется взаимодействие с участниками процедуры и контроль за ее ходом. По итогам рассмотрения дела процедура завершается судебным актом, а при наличии оснований долги подлежат списанию в установленном законом порядке.

Дополнительно предлагаем
Кто такой финансовый управляющий при банкротстве физических лиц

Финансовый управляющий — это арбитражный управляющий, которого утверждает суд в деле о банкротстве гражданина.

Обязателен ли финансовый управляющий при банкротстве физлица

Да, без финансового управляющего судебная процедура банкротства невозможна.

Что делает финансовый управляющий в процедуре банкротства

Он анализирует финансовое положение должника, проверяет имущество, взаимодействует с кредиторами и сопровождает процедуру до ее завершения.

Кто выбирает финансового управляющего

При подаче заявления указывается СРО арбитражных управляющих, а конкретную кандидатуру утверждает суд.

Можно ли заменить финансового управляющего

Да, если есть законные основания, например ненадлежащее исполнение обязанностей.

Чем финансовый управляющий отличается от юриста по банкротству

Финансовый управляющий участвует в деле по закону и утверждается судом. Юрист помогает подготовить документы и сопровождает клиента.

Что проверяет финансовый управляющий перед списанием долгов

Он проверяет имущество, доходы, обязательства, сделки и общую финансовую ситуацию должника.

Зачем нужен анализ сделок перед банкротством

Он помогает заранее выявить риски, которые могут повлиять на процедуру банкротства.

Какое имущество проверяется при банкротстве

Проверяются недвижимость, автомобили, счета, вклады, доходы и другие активы должника.

Сколько стоят услуги финансового управляющего

Стоимость зависит от сложности дела, количества кредиторов, наличия имущества и объема работы.

Сколько длится процедура банкротства с финансовым управляющим

Срок зависит от обстоятельств дела, но обычно процедура занимает несколько месяцев.

Зачем нужна предварительная консультация по банкротству

Консультация помогает оценить перспективы дела, проверить риски и выбрать подходящий формат процедуры.

Популярные статьи

Банкротство физических лиц в 2026 году
Короткий ответ: банкротство физического лица — предусмотренный законом способ урегулировать ситуацию, когда человек объективно не способен исполнять долговые обязательства. В 2026 году гражданин может пройти судебную процедуру через арбитражный суд, а при соответствии специальным требованиям — внесудебное банкротство через МФЦ. Результатом судебной процедуры при добросовестном поведении должника может стать освобождение от большинства непогашенных обязательств, но банкротство не гарантирует списание абсолют
Что проверяет финансовый управляющий при банкротстве физического лица
Короткий ответ: финансовый управляющий анализирует финансовое состояние должника, выявляет имущество, получает сведения о счетах и вкладах, исследует доходы и сделки, ведет работу с требованиями кредиторов и контролирует соблюдение правил процедуры. Финансовый управляющий — не сотрудник юридической компании должника и не его личный представитель. Это самостоятельный обязательный участник дела о банкротстве с полномочиями, установленными законом.
Продажа квартиры перед банкротством
Короткий ответ: сам по себе будущий статус банкрота не означает абсолютный запрет на любую продажу недвижимости до обращения в суд. Однако сделка может быть проверена и при наличии предусмотренных законом оснований оспорена. Особенно рискованны фиктивные продажи, существенное занижение цены и сделки, направленные на вывод имущества.
Сделки перед банкротством: что проверят и когда их могут оспорить
Короткий ответ: не существует правила, по которому при банкротстве автоматически отменяют абсолютно все сделки за последние три года. Закон предусматривает разные основания и периоды оспаривания. Значение имеют цена, цель сделки, контрагент, финансовое состояние должника и последствия для кредиторов.
Банкротство после развода
Короткий ответ: развод не делает совместно нажитое имущество автоматически недоступным для процедуры банкротства. Если имущественные вопросы супругов связаны с периодом брака, финансовый управляющий и кредиторы могут анализировать раздел, сделки и происхождение активов.
Банкротство одного из супругов: что будет с имуществом мужа и жены
Короткий ответ: банкротство мужа не означает автоматическое банкротство жены, и наоборот. Однако имущество, нажитое в браке, может затрагиваться процедурой, даже если формально зарегистрировано только на одного супруга.
Банкротство при наличии несовершеннолетних детей
Короткий ответ: наличие ребенка не запрещает родителю проходить банкротство. Однако при анализе доходов, расходов, жилья и имущества необходимо учитывать интересы детей и правовой режим выплат, принадлежащих ребенку или предназначенных для его содержания.
Можно ли пользоваться банковской картой и счетами при банкротстве
Короткий ответ: банковские счета не исчезают после признания человека банкротом, однако при реализации имущества порядок распоряжения денежными средствами меняется. Операции с имуществом конкурсной массы осуществляются через финансового управляющего в пределах его полномочий.
Что происходит с зарплатой при банкротстве физического лица
увольняться из-за банкротства не требуется. Человек может официально работать и получать зарплату. Однако порядок распоряжения доходами зависит от процедуры. При реализации имущества часть денежных средств может учитываться в конкурсной массе, а средства, защищенные законом или исключенные из нее в установленном порядке, остаются должнику.
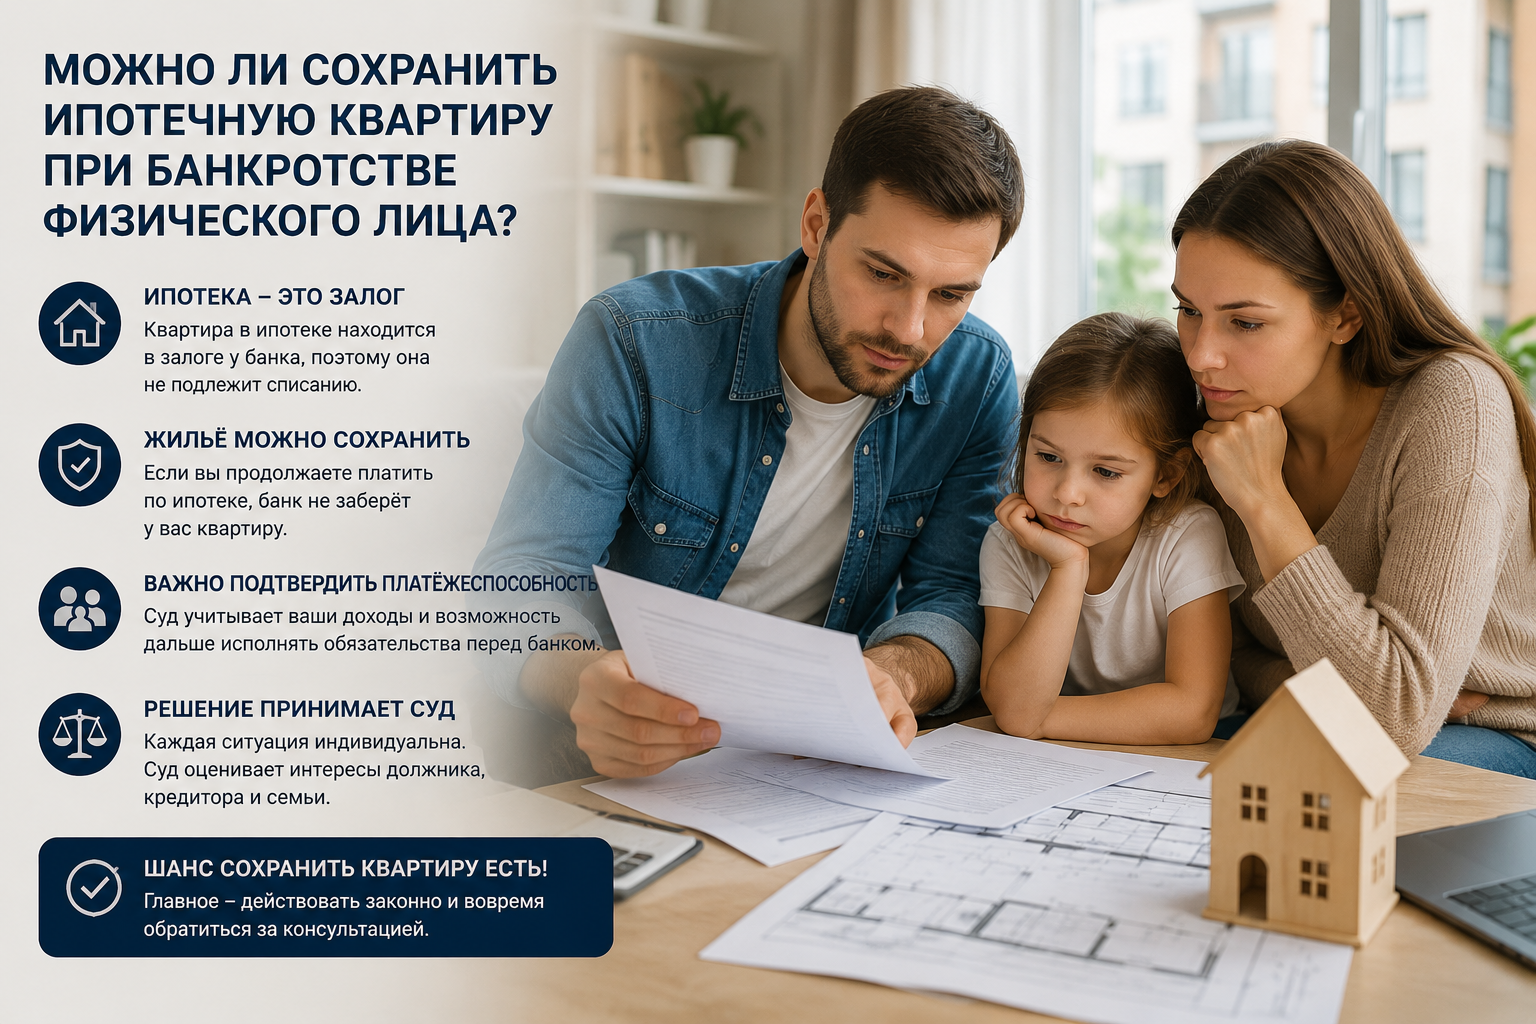
Можно ли сохранить ипотечную квартиру при банкротстве
Сохранить единственное ипотечное жильё при банкротстве теперь возможно в предусмотренном законом порядке, но не автоматически. С 8 сентября 2024 года действует ст. 213.10-1 Закона № 127-ФЗ, позволяющая должнику и ипотечному кредитору заключить отдельное мировое соглашение. После его утверждения судом жильё не реализуется в процедуре банкротства, ипотека сохраняется, а обязательства перед ипотечным кредитором продолжают исполняться на согласованных условиях.
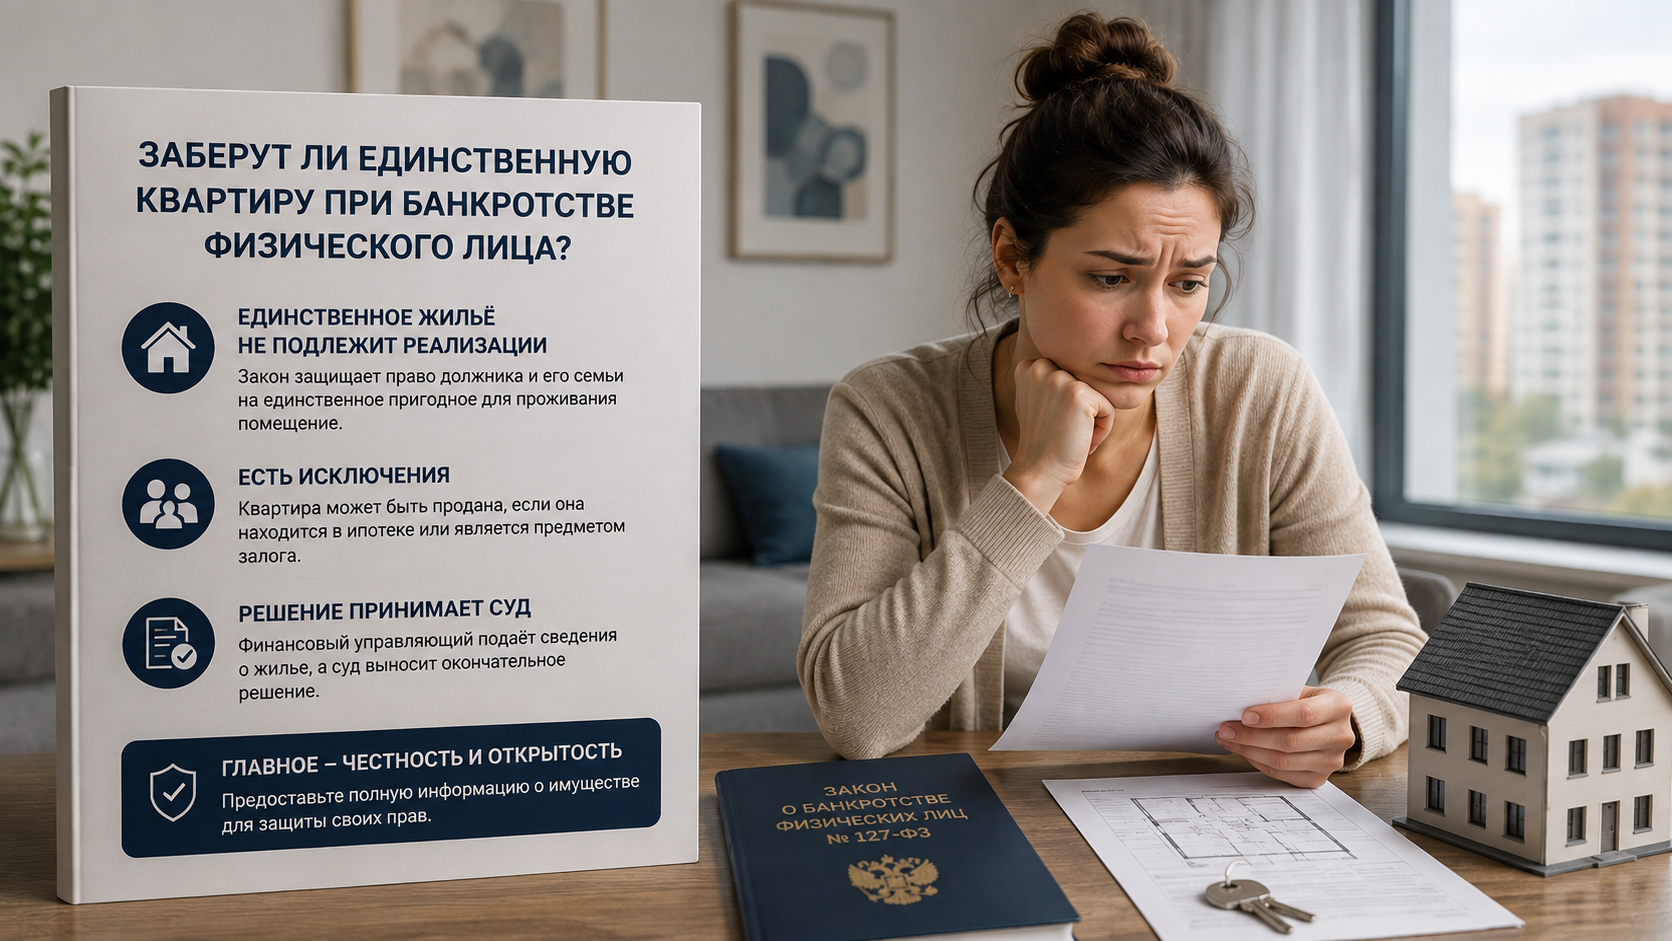
Заберут ли единственную квартиру при банкротстве
В большинстве стандартных ситуаций единственное пригодное для постоянного проживания жильё гражданина защищено от взыскания и исключается из конкурсной массы. Но этот принцип имеет исключения. Главное из них — ипотечное жильё: если объект находится в ипотеке, стандартный исполнительский иммунитет сам по себе не защищает его от залогового кредитора. Кроме того, судебная практика допускает оценку добросовестности и соразмерности применения иммунитета к явно избыточному жилью.
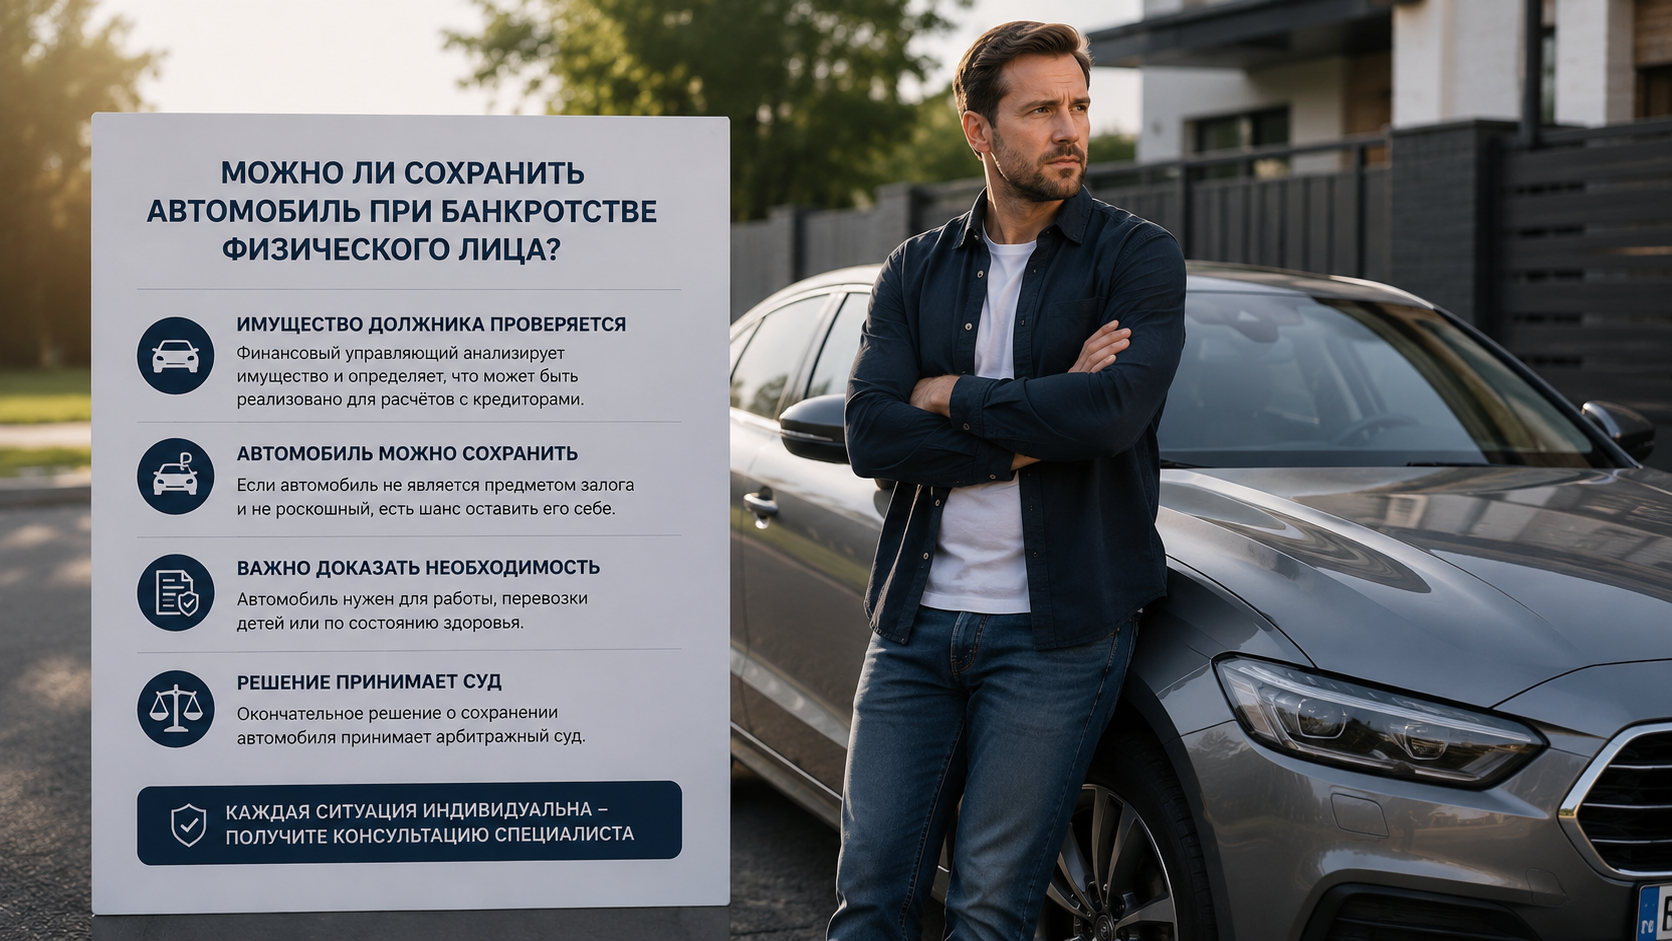
Можно ли сохранить автомобиль при банкротстве
Обычный автомобиль должника по общему правилу может войти в конкурсную массу и быть реализован для расчётов с кредиторами. Но существуют исключения, которые зависят от назначения транспорта и статуса должника. Кроме того, с 3 апреля 2026 года ст. 446 ГПК РФ отдельно защищает от взыскания единственное зарегистрированное транспортное средство многодетной семьи, членом которой является должник.
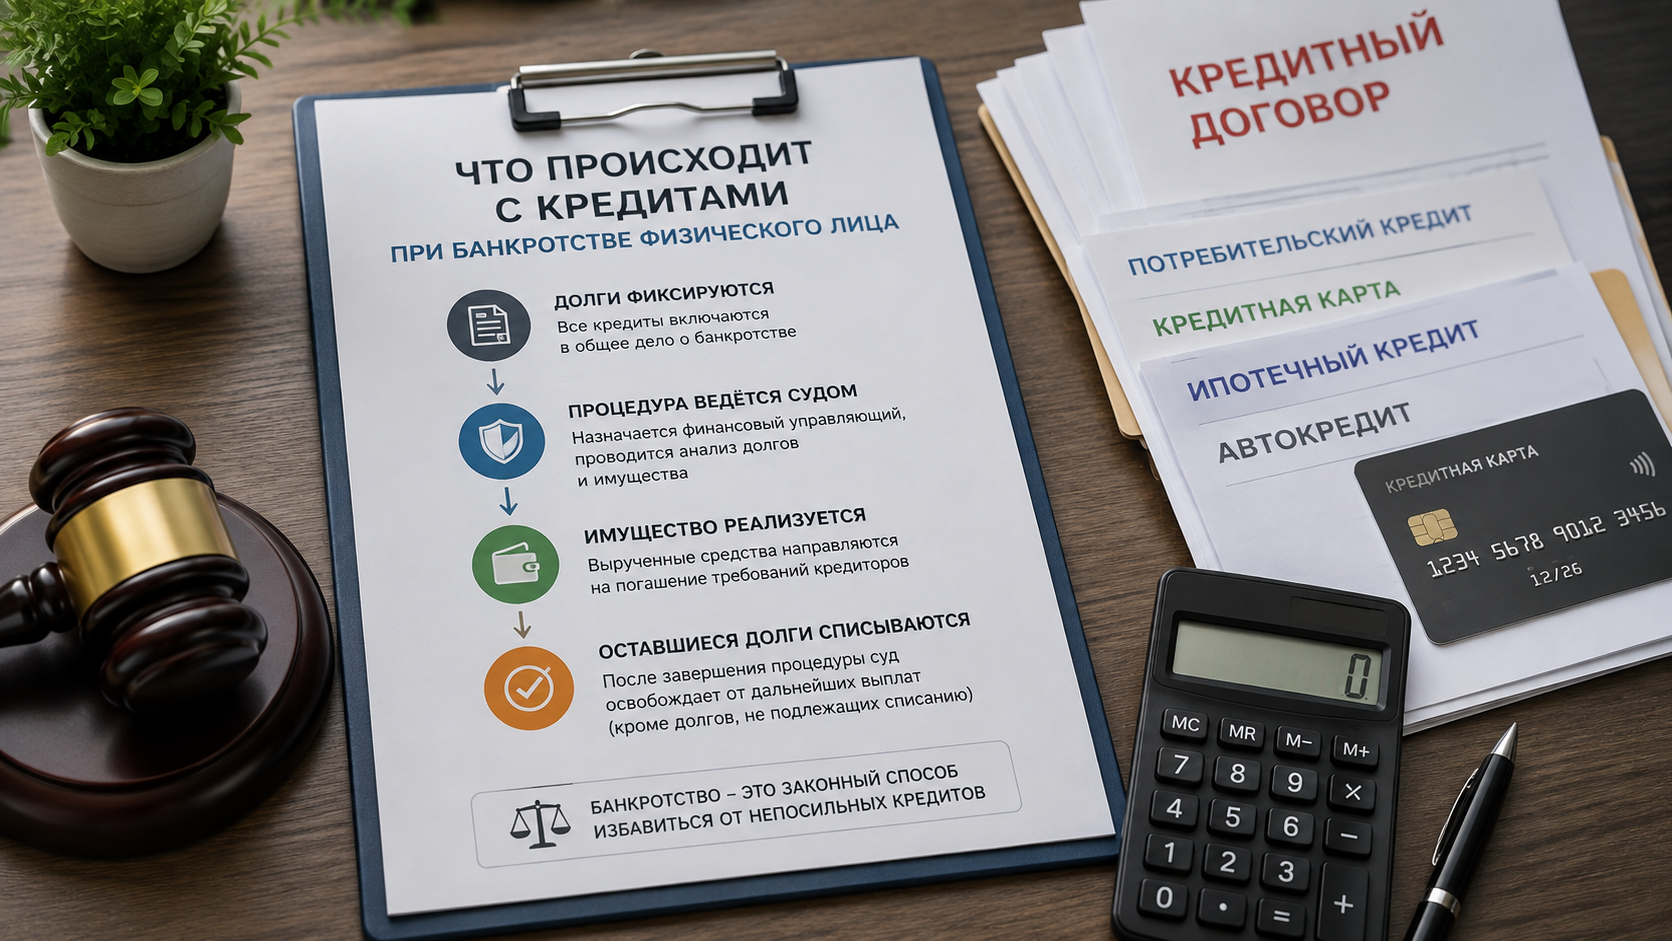
Что происходит с кредитами
После введения судебной процедуры отношения с банками меняются: требования кредиторов рассматриваются по правилам закона о банкротстве. При реструктуризации прекращается начисление большинства неустоек, штрафов, пеней и процентов по ранее возникшим обязательствам, за исключением предусмотренных законом случаев и текущих платежей. После успешного завершения реализации имущества непогашенный остаток обычных кредитных обязательств в большинстве случаев прекращается, если суд применил освобождение от долгов.
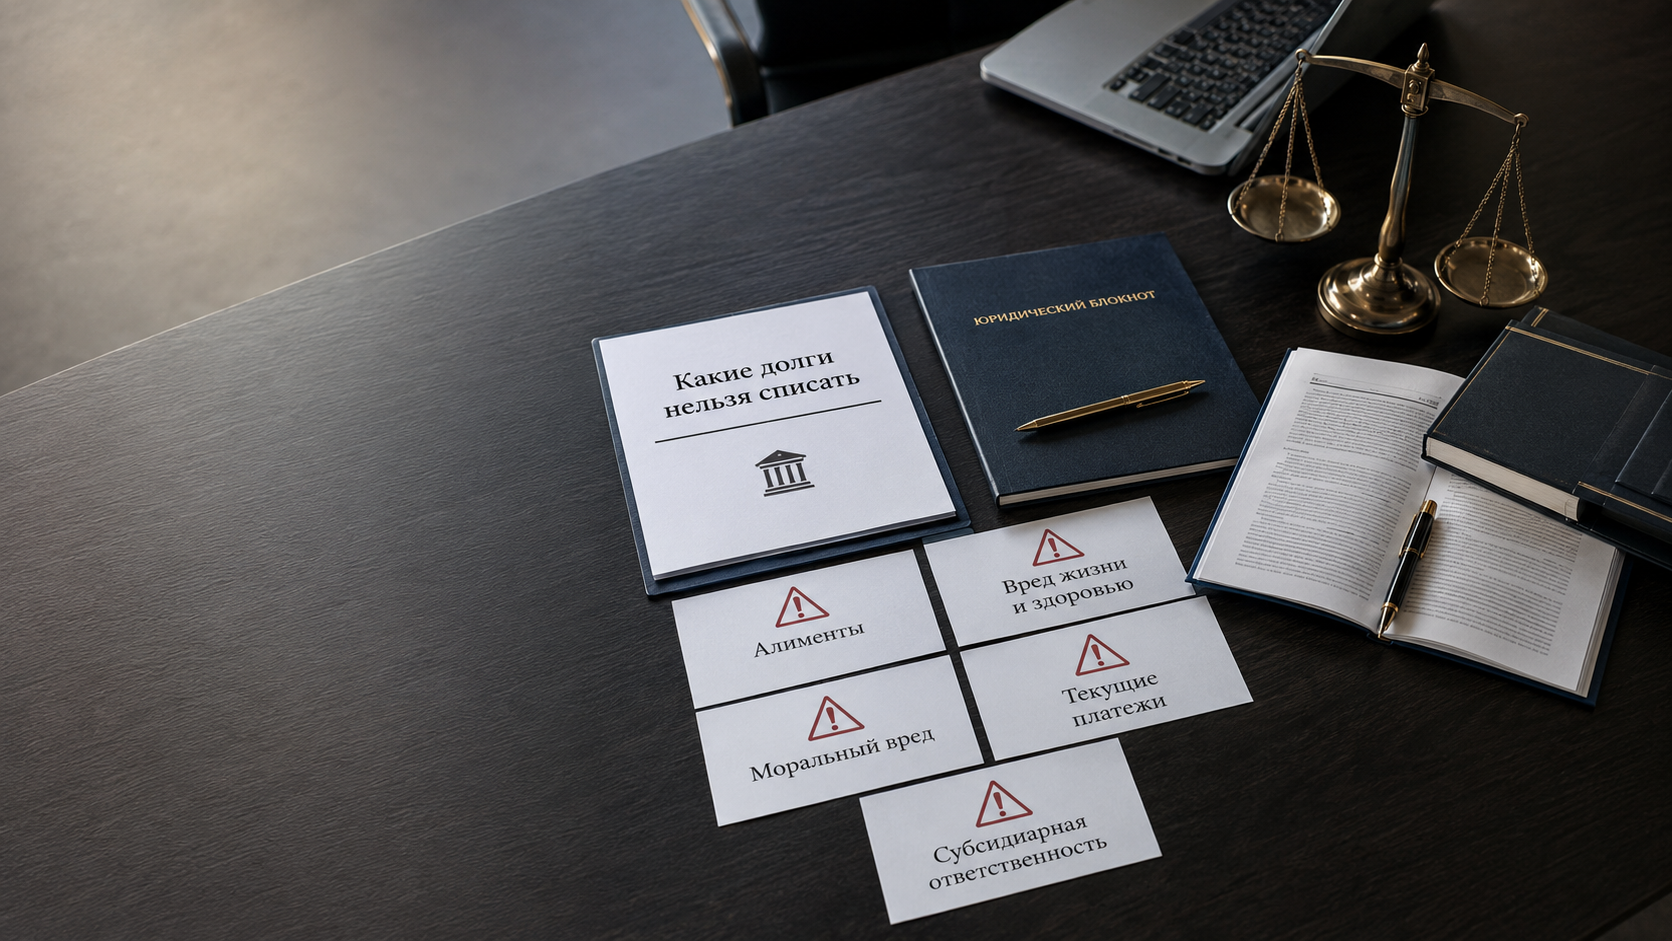
Какие долги нельзя списать
Банкротство не прекращает абсолютно любые обязательства. После завершения процедуры сохраняются, в частности, текущие платежи, алименты, требования о возмещении вреда жизни или здоровью, морального вреда и некоторые другие обязательства, непосредственно связанные с личностью кредитора. Закон также предусматривает отдельные категории ответственности, которые не прекращаются банкротством.
Какие долги можно списать
По общему правилу после завершения расчётов с кредиторами добросовестный гражданин освобождается от дальнейшего исполнения большинства денежных обязательств, возникших до процедуры. Это может касаться банковских кредитов, кредитных карт, микрозаймов и других обычных денежных долгов. Но закон устанавливает исключения: ряд обязательств сохраняется даже после банкротства.
Сколько стоит банкротство
Стоимость судебного банкротства состоит из обязательных расходов процедуры и, если гражданин привлекает юристов, стоимости юридического сопровождения. В 2026 году фиксированное вознаграждение финансового управляющего составляет 25 000 ₽ за каждую применяемую процедуру. При подаче должником заявления о собственном банкротстве государственная пошлина не взимается. Дополнительно возможны расходы на обязательные публикации, уведомления, оценку имущества и другие действия по конкретному делу.
footer form
Верните себе прежнюю жизнь без долгов!