Внесудебное банкротство физических лиц: как списать долги без суда

В последние годы все больше граждан интересуются возможностью списать задолженность без длительных судебных процессов. Именно для таких ситуаций законодательством предусмотрено внесудебное банкротство физических лиц. Это упрощённая процедура, позволяющая избавиться от долгов через многофункциональные центры (МФЦ), без обращения в арбитражный суд.

Фактически речь идет о банкротстве во внесудебном порядке, когда процедура проводится по упрощённой схеме и не требует участия финансового управляющего. Такой механизм подходит не всем должникам, поскольку для него установлены определённые требования и ограничения.
Записаться на консультацию

Этапы списания долгов

Получить банкротство
Узнайте все о возможностях вашего банкротства прямо сейчас
Заказать звонок
Этап 1 из 3
Процедура банкротства
Сразу с начала процедуры банкротства вам перестают начисляться штрафы и пени, исчезают коллекторы, можно законно перестать платить свои кредиты.
Длительность: от 6 месяцев
Следующий этап
Этап 2 из 3
Завершение банкротства
Возможные варианты: мировое соглашение, реструктуризация, реализация, отказ в банкротстве.
Длительность: 1 месяц
Назад
Следующий этап
Этап 3 из 3
Последствия банкротства
Ограничения после: нельзя подавать на повторное банкротство и занимать руководящие должности. При получении услуг каких-либо банков, вы обязаны сообщать о статусе банкрота.
Длительность: 3-5 лет
Назад

Услуги финансового управляющего

Тариф Стоимость
Консультация по банкротству физического лица Бесплатно
Судебная процедура банкротства физических лиц «под ключ» от 8000 руб./мес
Внесудебная процедура банкротства физических лиц (через МФЦ) от 2000 руб./мес
Реструктуризация задолженности от 4 000 руб./месяц
Анализ сделок перед банкротством Бесплатно
Финансовый управляющий поможет провести процедуру банкротства без посредников и переплат, обеспечивая полное сопровождение процесса.
Откройте новую главу жизни без долгов:

Внесудебное банкротство физических лиц — это упрощённая законная процедура списания долгов без обращения в арбитражный суд. Такой вариант применяется в случаях, когда гражданин не может исполнять обязательства перед кредиторами, не располагает имуществом и средствами для прохождения стандартного судебного банкротства, а взыскание задолженности судебными приставами уже невозможно. Процедура проводится через МФЦ и позволяет при соблюдении установленных условий освободиться от долгов во внесудебном порядке.

Главное преимущество внесудебного банкротства — отсутствие судебного процесса. Заявление подаётся через многофункциональный центр, после чего сведения публикуются в официальном государственном реестре и запускается установленная законом процедура. Такой формат особенно актуален для граждан с высокой долговой нагрузкой, завершёнными исполнительными производствами и отсутствием имущества, за счёт которого можно погасить обязательства. Именно поэтому перед подачей документов важно проверить, подходит ли конкретная ситуация под критерии внесудебного банкротства физических лиц.

Чтобы пройти внесудебное банкротство через МФЦ, необходимо соответствовать ряду требований. Ключевое значение имеют размер задолженности в пределах, установленных законом, отсутствие имущества, завершённые исполнительные производства и невозможность взыскания долга приставами. Если хотя бы одно из обязательных условий не соблюдается, воспользоваться упрощённой процедурой не получится. В таких случаях обычно рассматривается судебное банкротство физических лиц или комплексное сопровождение процедуры под ключ. 

Процедура внесудебного банкротства начинается с анализа ситуации и подготовки документов. Далее заявление подаётся в МФЦ по месту регистрации гражданина. После проверки сведений информация о начале процедуры публикуется в официальных источниках, затем начинается период ожидания, в течение которого кредиторы могут заявить требования. Если в установленный срок не выявляется имущество или дополнительные доходы, процедура завершается списанием задолженности. Такой порядок делает внесудебное банкротство гражданина понятным и доступным механизмом урегулирования долговой нагрузки без суда.

Перед началом процедуры особенно важна юридическая оценка ситуации. Необходимо проверить сумму долга, исполнительные производства, наличие ограничений, сведения о кредиторах и соответствие критериям закона. Предварительный анализ помогает избежать отказа, правильно подготовить документы и заранее определить, возможно ли внесудебное банкротство физлица или требуется другой порядок списания долгов. Именно на этом этапе формируется стратегия прохождения процедуры и оцениваются правовые риски.

Дополнительным фактором доверия является практический опыт компании в делах о банкротстве. На сайте опубликованы выигранные дела клиентов с суммами списания от сотен тысяч до нескольких миллионов рублей, а также открыто размещены контактные данные, реквизиты и информация о компании. Это важно для юридической тематики, где решение о начале процедуры всегда связано с высоким уровнем доверия к исполнителю. 

Если внесудебное банкротство подходит под обстоятельства конкретного дела, процедура может стать эффективным способом законно освободиться от долгов и прекратить затяжное давление со стороны взыскателей. Предварительная консультация позволяет оценить шансы на прохождение процедуры, проверить документы и определить, какой формат банкротства будет наиболее безопасным и результативным. Запись на консультацию открыта. Доступен предварительный анализ ситуации, задолженности и возможных рисков. 

Дополнительно предлагаем:
1. Что такое внесудебное банкротство физических лиц?

Это упрощённая процедура списания долгов без суда, которая проходит через МФЦ при соблюдении установленных законом условий.

2. В чём отличие внесудебного банкротства от судебного?

При внесудебной процедуре не требуется обращение в арбитражный суд. Если условия упрощённого порядка не соблюдаются, обычно рассматривается судебное банкротство.

3. Через что подаётся заявление на внесудебное банкротство?

Заявление подаётся через МФЦ по месту регистрации гражданина.

4. Какие условия нужны для внесудебного банкротства?

Обычно учитываются размер долга в пределах закона, отсутствие имущества, завершённые исполнительные производства и невозможность взыскания долга приставами.

5. Какая сумма долга подходит для внесудебного банкротства?

Размер задолженности должен находиться в пределах, установленных законодательством. Перед подачей документов важно проверить соответствие действующим требованиям.

6. Можно ли пройти внесудебное банкротство, если есть имущество?

Если у гражданина есть имущество, за счёт которого можно погасить задолженность, упрощённая процедура обычно не применяется.

7. Нужно ли завершённое исполнительное производство?

Да, завершённое исполнительное производство является одним из ключевых критериев для внесудебного банкротства.

8. Что происходит после подачи заявления в МФЦ?

После проверки документов сведения о начале процедуры публикуются в официальных источниках, затем начинается установленный законом период ожидания.

9. Сколько длится внесудебное банкротство?

Срок зависит от порядка, установленного законом, и от хода самой процедуры после публикации сведений. Точные сроки лучше уточнять при предварительном анализе ситуации.

10. Все ли долги можно списать через внесудебное банкротство?

Вопрос решается индивидуально и зависит от характера обязательств. Перед началом процедуры важно проверить, какие долги подлежат списанию, а какие — нет.

11. Что делать, если внесудебное банкротство не подходит?

Если гражданин не соответствует условиям упрощённой процедуры, обычно рассматриваются судебное банкротство физических лиц или комплексное сопровождение банкротства под ключ.

12. Зачем нужна предварительная консультация перед подачей документов?

Консультация позволяет оценить соответствие условиям закона, проверить документы, определить риски и выбрать правильный формат списания долгов.

Популярные статьи

Банкротство физических лиц в 2026 году
Короткий ответ: банкротство физического лица — предусмотренный законом способ урегулировать ситуацию, когда человек объективно не способен исполнять долговые обязательства. В 2026 году гражданин может пройти судебную процедуру через арбитражный суд, а при соответствии специальным требованиям — внесудебное банкротство через МФЦ. Результатом судебной процедуры при добросовестном поведении должника может стать освобождение от большинства непогашенных обязательств, но банкротство не гарантирует списание абсолют
Что проверяет финансовый управляющий при банкротстве физического лица
Короткий ответ: финансовый управляющий анализирует финансовое состояние должника, выявляет имущество, получает сведения о счетах и вкладах, исследует доходы и сделки, ведет работу с требованиями кредиторов и контролирует соблюдение правил процедуры. Финансовый управляющий — не сотрудник юридической компании должника и не его личный представитель. Это самостоятельный обязательный участник дела о банкротстве с полномочиями, установленными законом.
Продажа квартиры перед банкротством
Короткий ответ: сам по себе будущий статус банкрота не означает абсолютный запрет на любую продажу недвижимости до обращения в суд. Однако сделка может быть проверена и при наличии предусмотренных законом оснований оспорена. Особенно рискованны фиктивные продажи, существенное занижение цены и сделки, направленные на вывод имущества.
Сделки перед банкротством: что проверят и когда их могут оспорить
Короткий ответ: не существует правила, по которому при банкротстве автоматически отменяют абсолютно все сделки за последние три года. Закон предусматривает разные основания и периоды оспаривания. Значение имеют цена, цель сделки, контрагент, финансовое состояние должника и последствия для кредиторов.
Банкротство после развода
Короткий ответ: развод не делает совместно нажитое имущество автоматически недоступным для процедуры банкротства. Если имущественные вопросы супругов связаны с периодом брака, финансовый управляющий и кредиторы могут анализировать раздел, сделки и происхождение активов.
Банкротство одного из супругов: что будет с имуществом мужа и жены
Короткий ответ: банкротство мужа не означает автоматическое банкротство жены, и наоборот. Однако имущество, нажитое в браке, может затрагиваться процедурой, даже если формально зарегистрировано только на одного супруга.
Банкротство при наличии несовершеннолетних детей
Короткий ответ: наличие ребенка не запрещает родителю проходить банкротство. Однако при анализе доходов, расходов, жилья и имущества необходимо учитывать интересы детей и правовой режим выплат, принадлежащих ребенку или предназначенных для его содержания.
Можно ли пользоваться банковской картой и счетами при банкротстве
Короткий ответ: банковские счета не исчезают после признания человека банкротом, однако при реализации имущества порядок распоряжения денежными средствами меняется. Операции с имуществом конкурсной массы осуществляются через финансового управляющего в пределах его полномочий.
Что происходит с зарплатой при банкротстве физического лица
увольняться из-за банкротства не требуется. Человек может официально работать и получать зарплату. Однако порядок распоряжения доходами зависит от процедуры. При реализации имущества часть денежных средств может учитываться в конкурсной массе, а средства, защищенные законом или исключенные из нее в установленном порядке, остаются должнику.
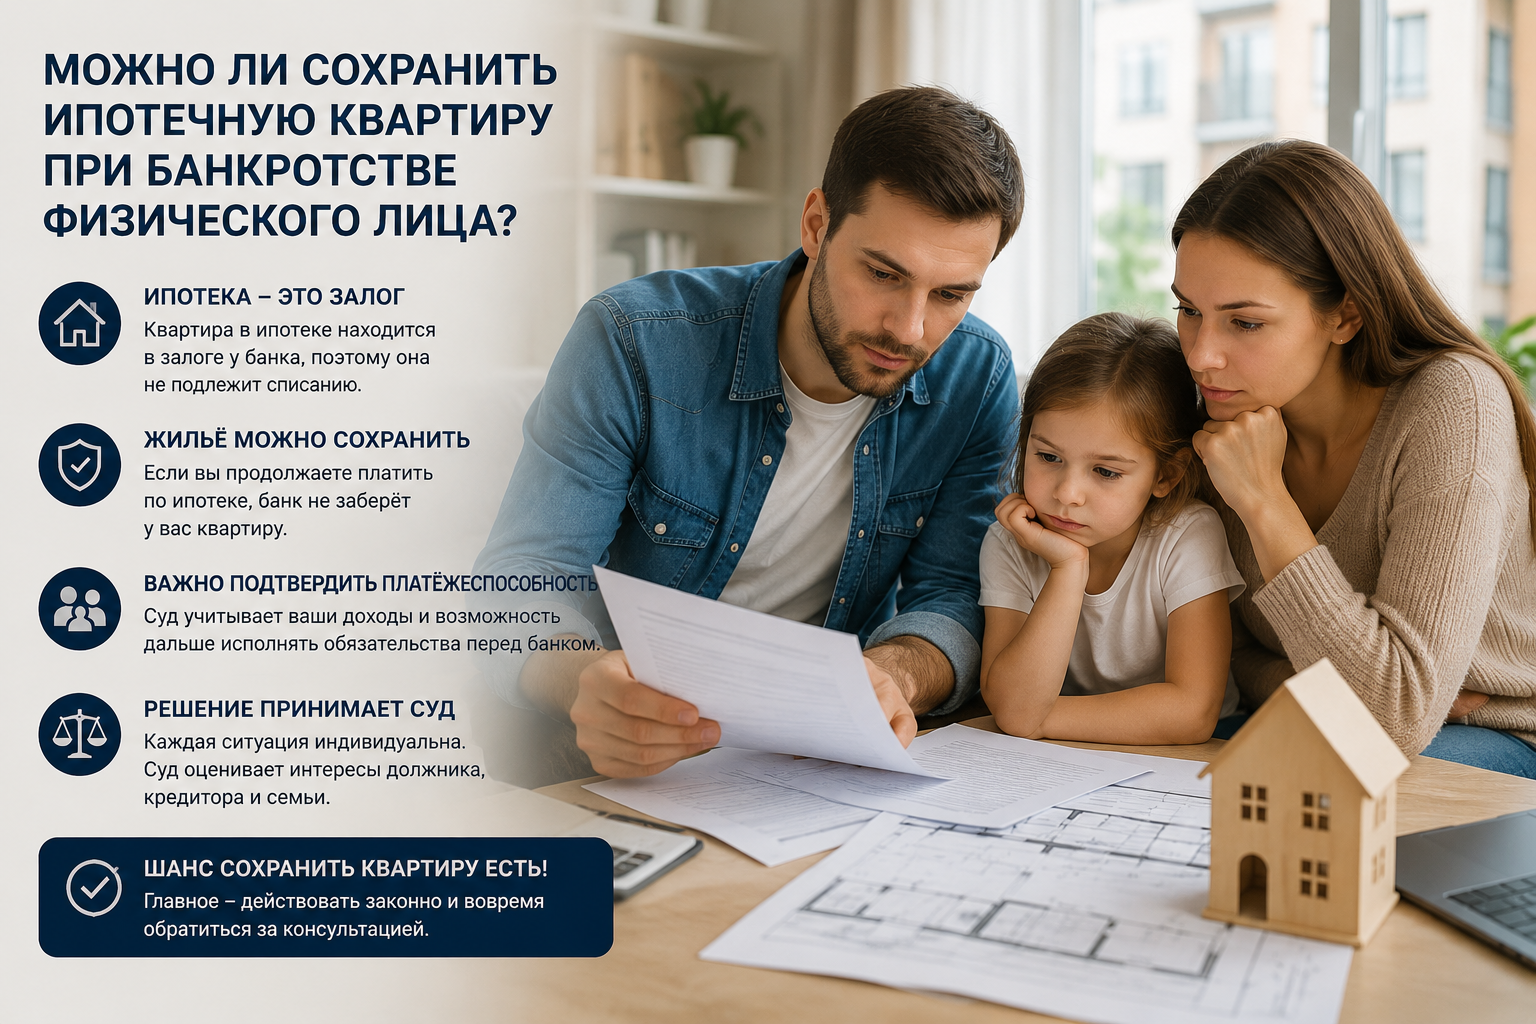
Можно ли сохранить ипотечную квартиру при банкротстве
Сохранить единственное ипотечное жильё при банкротстве теперь возможно в предусмотренном законом порядке, но не автоматически. С 8 сентября 2024 года действует ст. 213.10-1 Закона № 127-ФЗ, позволяющая должнику и ипотечному кредитору заключить отдельное мировое соглашение. После его утверждения судом жильё не реализуется в процедуре банкротства, ипотека сохраняется, а обязательства перед ипотечным кредитором продолжают исполняться на согласованных условиях.
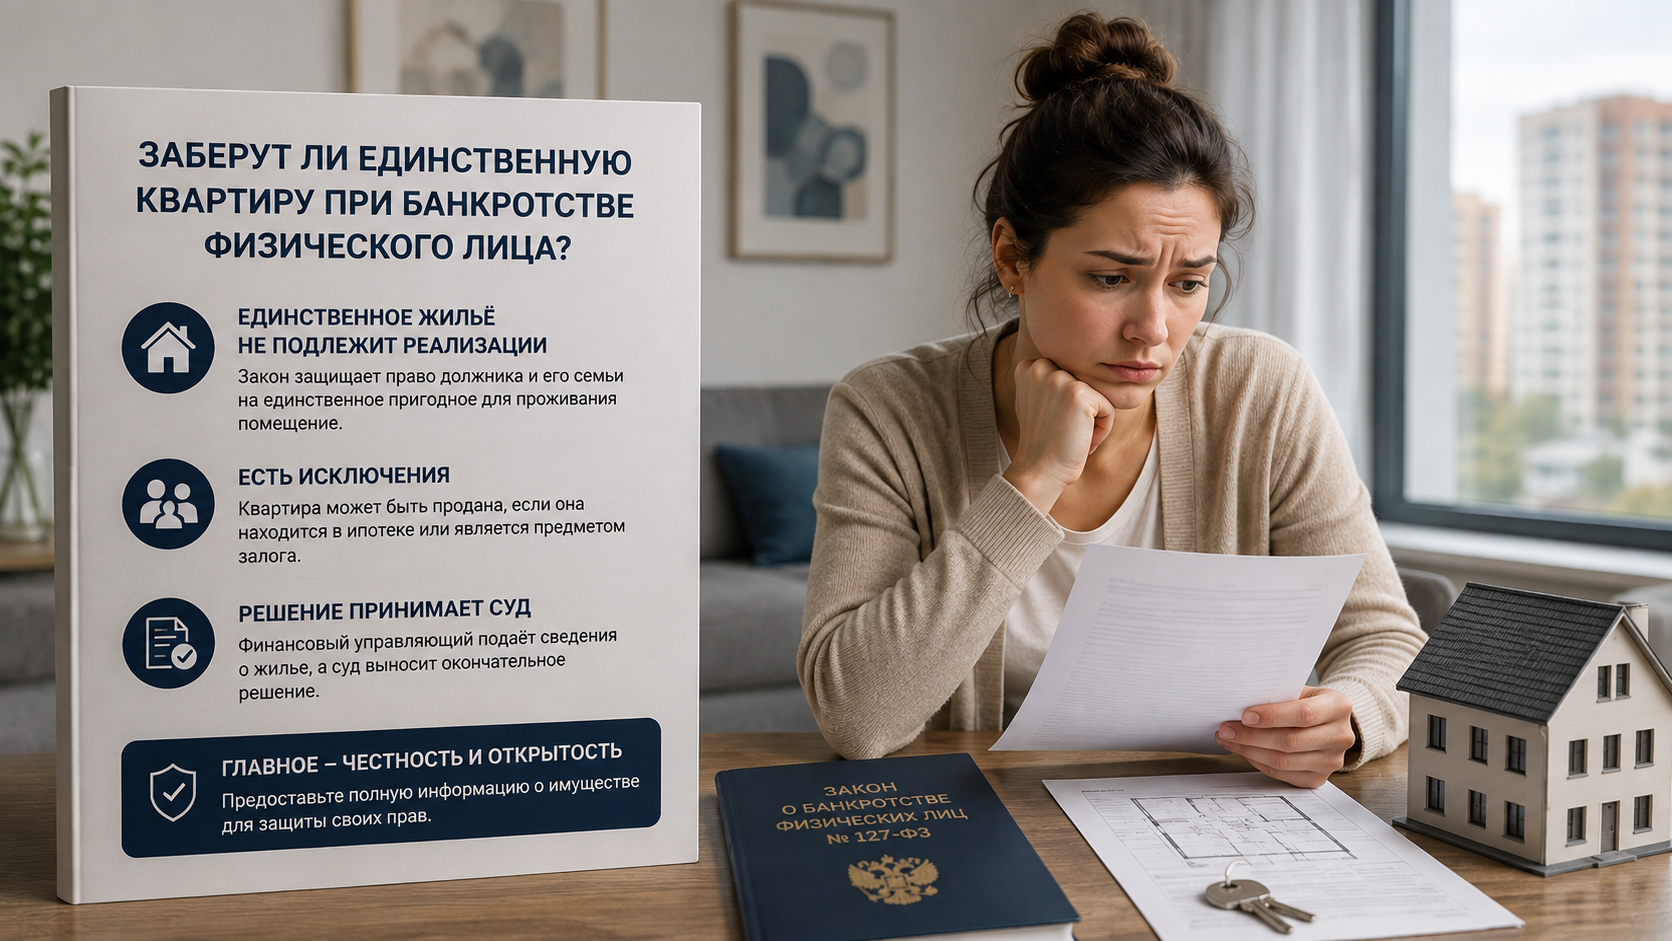
Заберут ли единственную квартиру при банкротстве
В большинстве стандартных ситуаций единственное пригодное для постоянного проживания жильё гражданина защищено от взыскания и исключается из конкурсной массы. Но этот принцип имеет исключения. Главное из них — ипотечное жильё: если объект находится в ипотеке, стандартный исполнительский иммунитет сам по себе не защищает его от залогового кредитора. Кроме того, судебная практика допускает оценку добросовестности и соразмерности применения иммунитета к явно избыточному жилью.
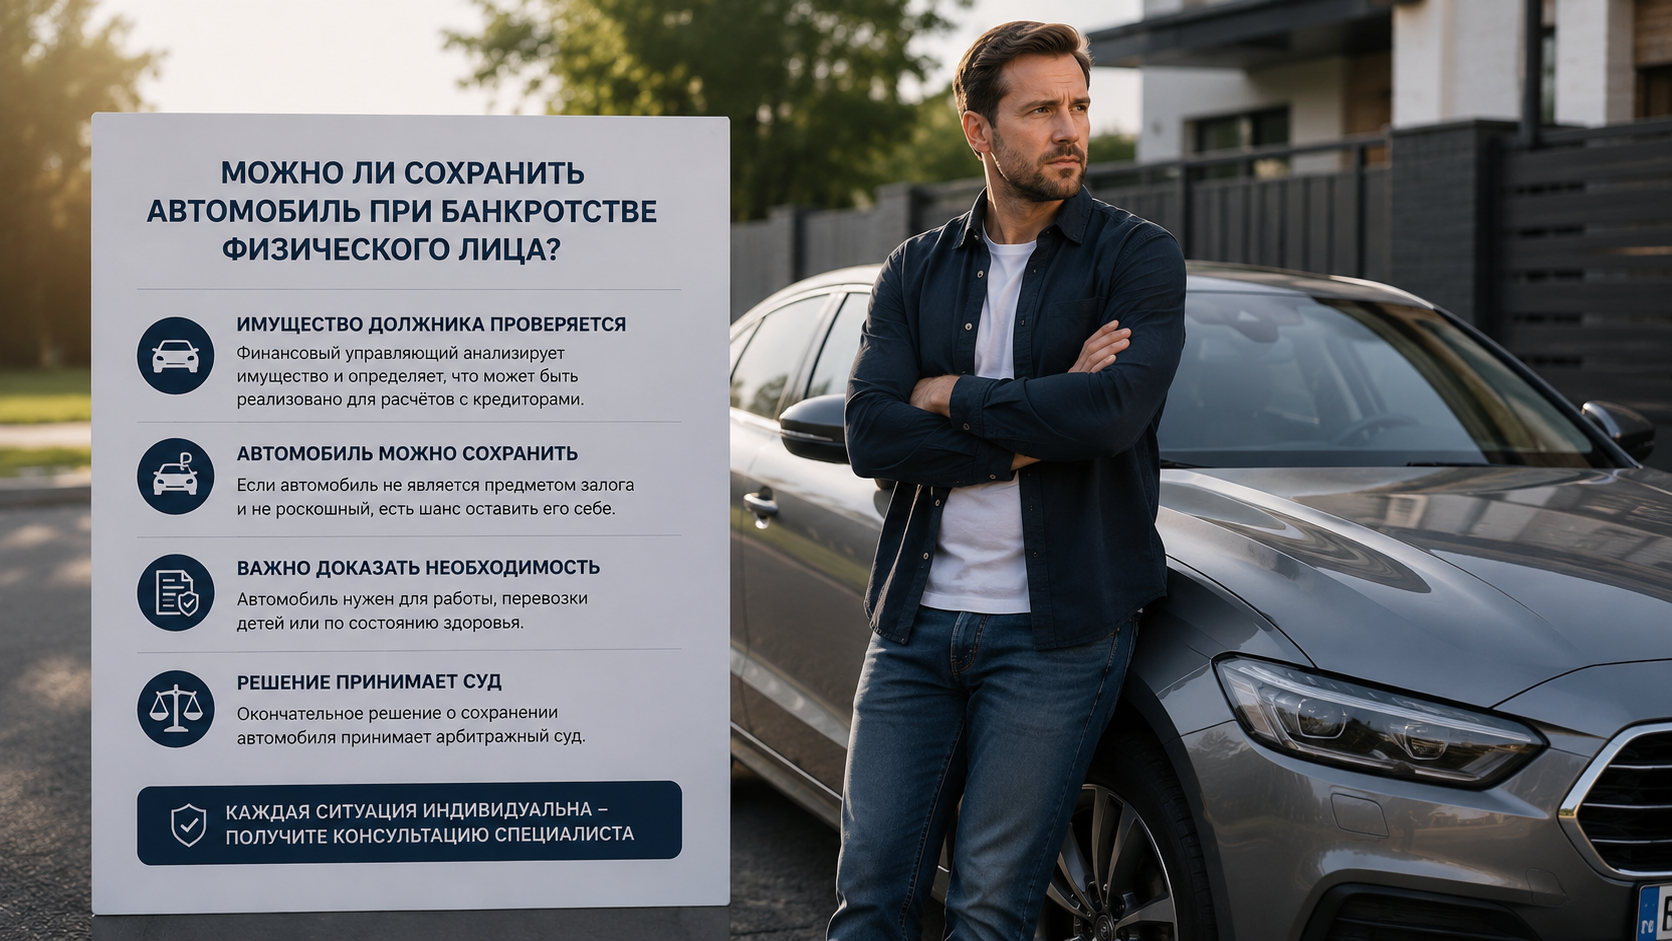
Можно ли сохранить автомобиль при банкротстве
Обычный автомобиль должника по общему правилу может войти в конкурсную массу и быть реализован для расчётов с кредиторами. Но существуют исключения, которые зависят от назначения транспорта и статуса должника. Кроме того, с 3 апреля 2026 года ст. 446 ГПК РФ отдельно защищает от взыскания единственное зарегистрированное транспортное средство многодетной семьи, членом которой является должник.
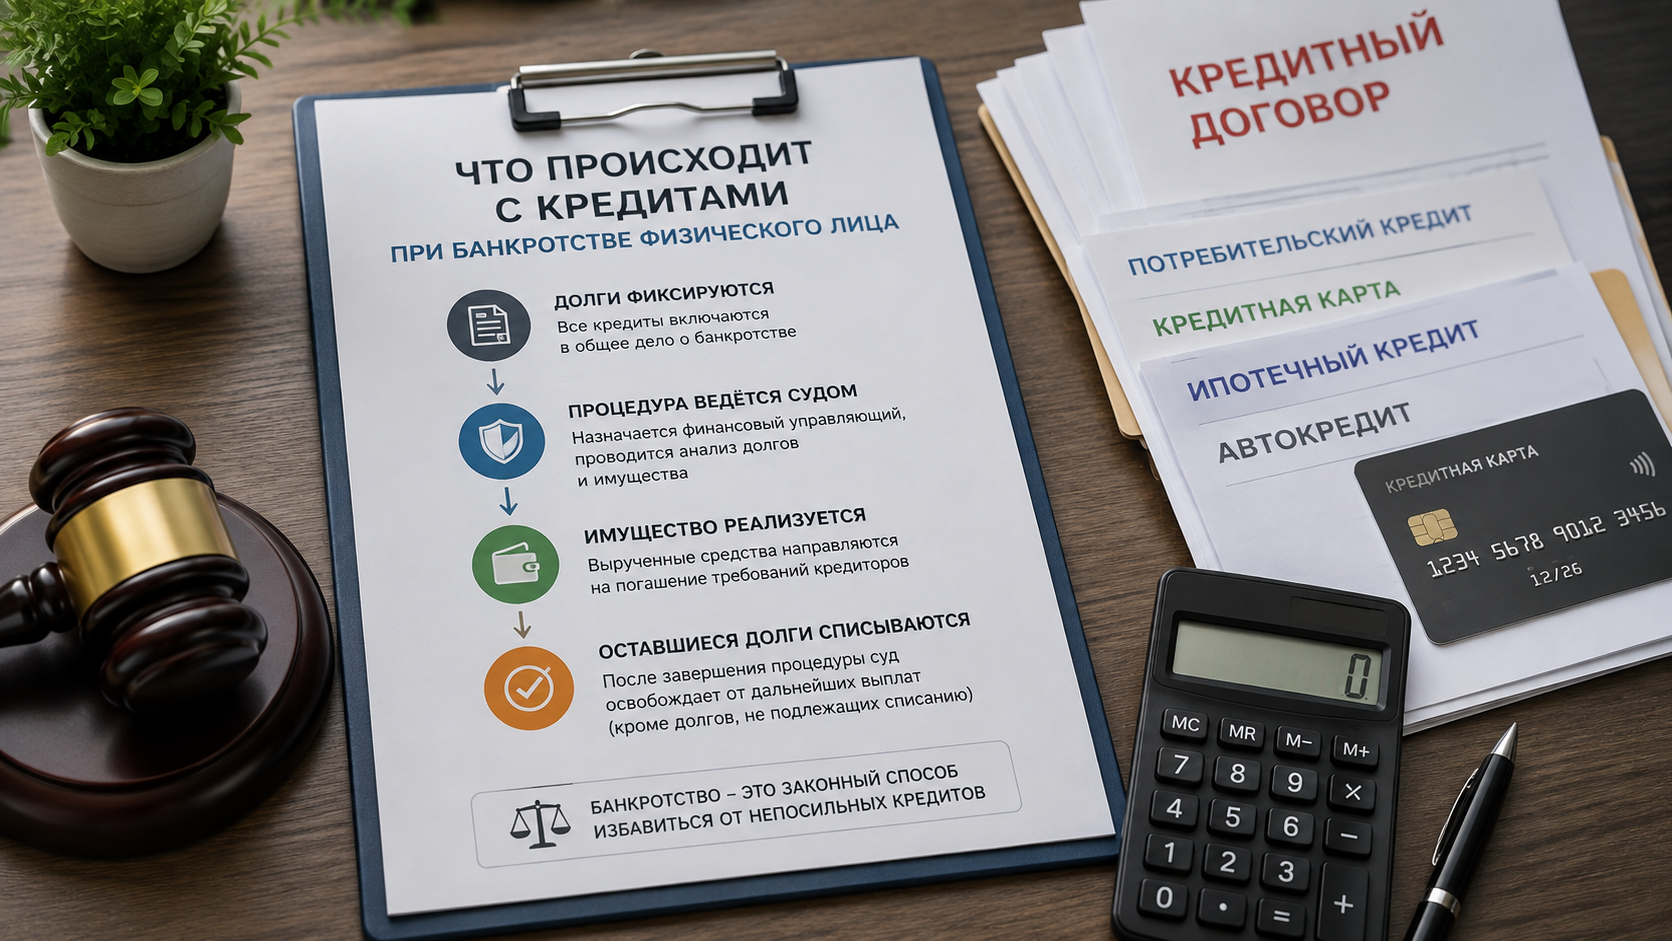
Что происходит с кредитами
После введения судебной процедуры отношения с банками меняются: требования кредиторов рассматриваются по правилам закона о банкротстве. При реструктуризации прекращается начисление большинства неустоек, штрафов, пеней и процентов по ранее возникшим обязательствам, за исключением предусмотренных законом случаев и текущих платежей. После успешного завершения реализации имущества непогашенный остаток обычных кредитных обязательств в большинстве случаев прекращается, если суд применил освобождение от долгов.
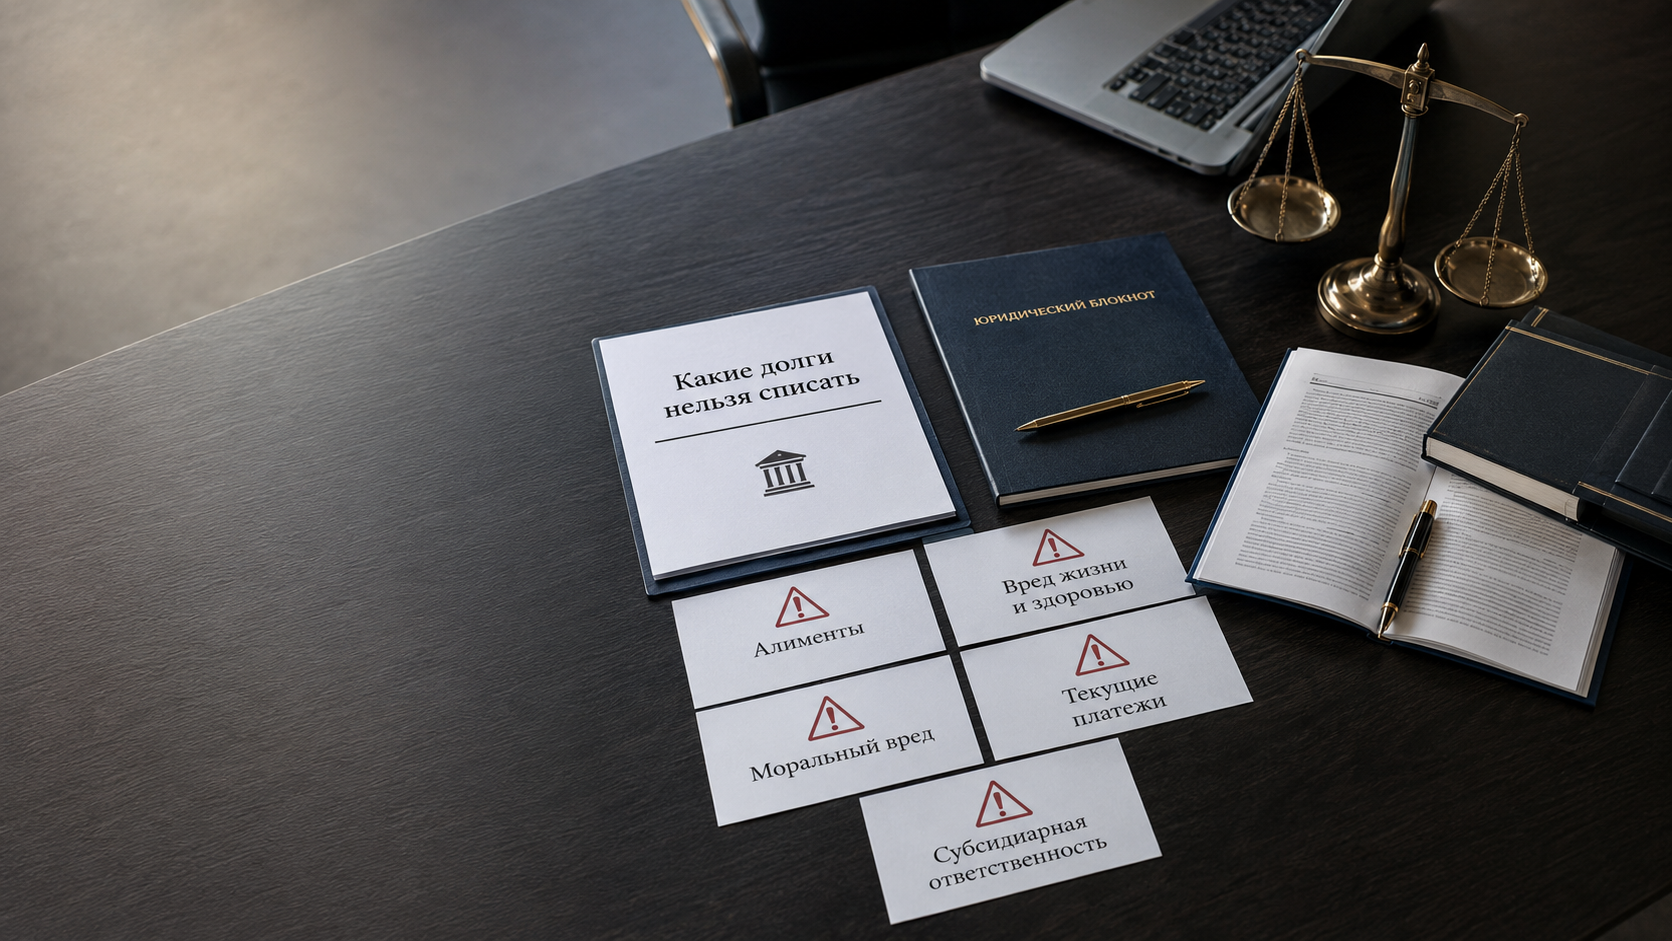
Какие долги нельзя списать
Банкротство не прекращает абсолютно любые обязательства. После завершения процедуры сохраняются, в частности, текущие платежи, алименты, требования о возмещении вреда жизни или здоровью, морального вреда и некоторые другие обязательства, непосредственно связанные с личностью кредитора. Закон также предусматривает отдельные категории ответственности, которые не прекращаются банкротством.
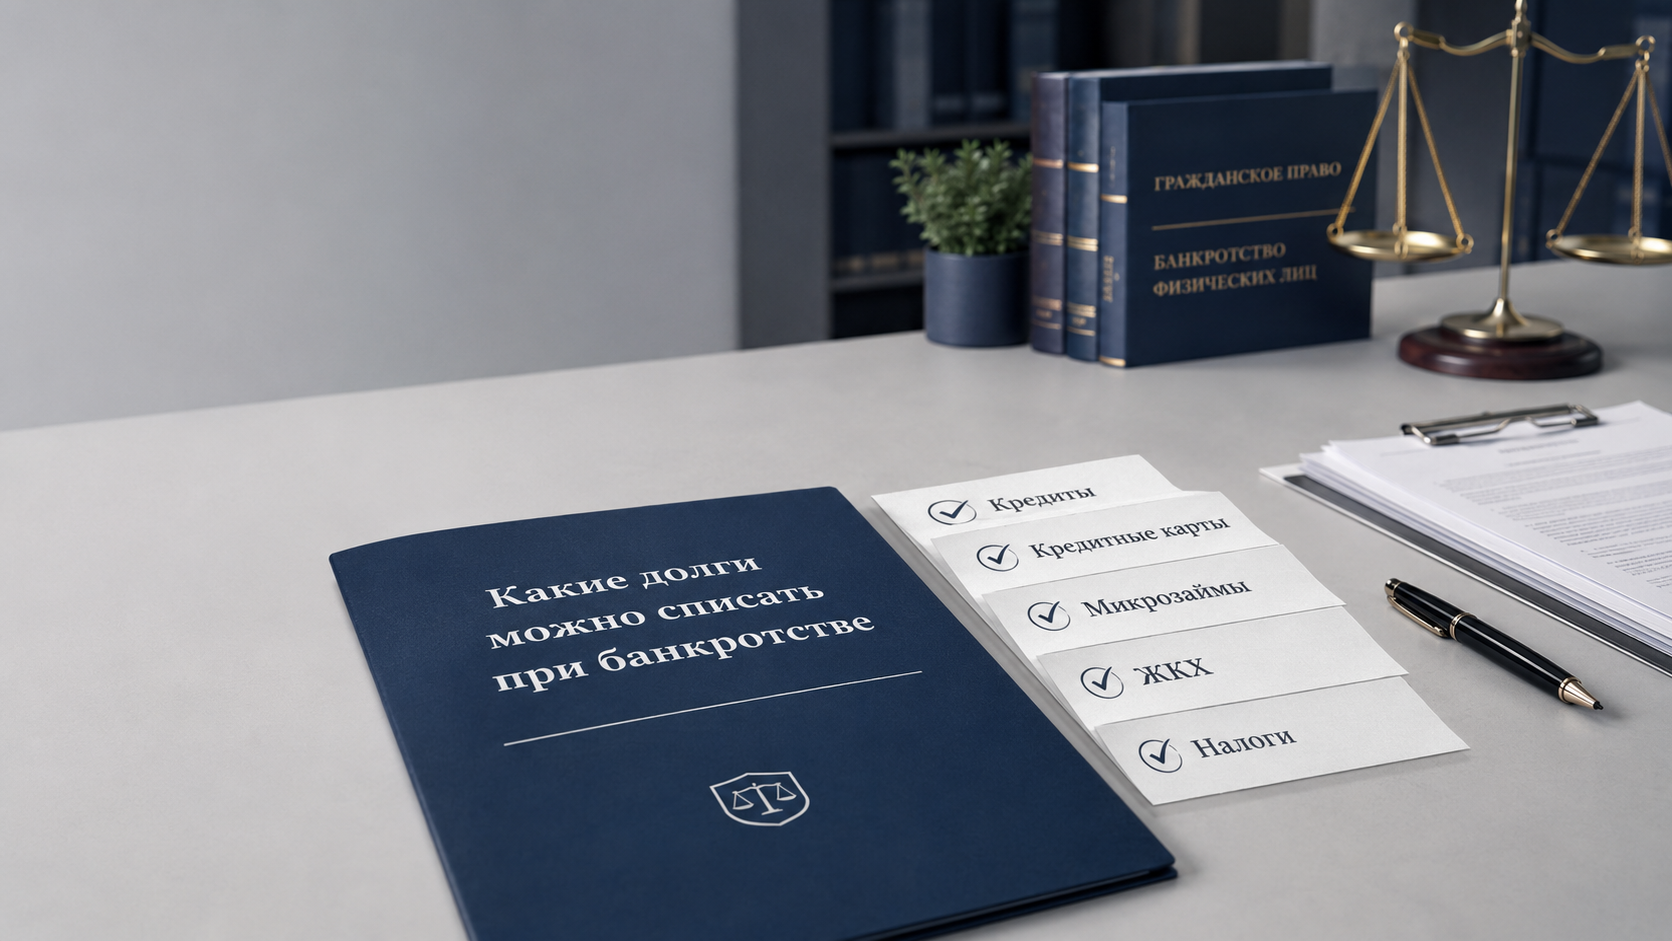
Какие долги можно списать
По общему правилу после завершения расчётов с кредиторами добросовестный гражданин освобождается от дальнейшего исполнения большинства денежных обязательств, возникших до процедуры. Это может касаться банковских кредитов, кредитных карт, микрозаймов и других обычных денежных долгов. Но закон устанавливает исключения: ряд обязательств сохраняется даже после банкротства.
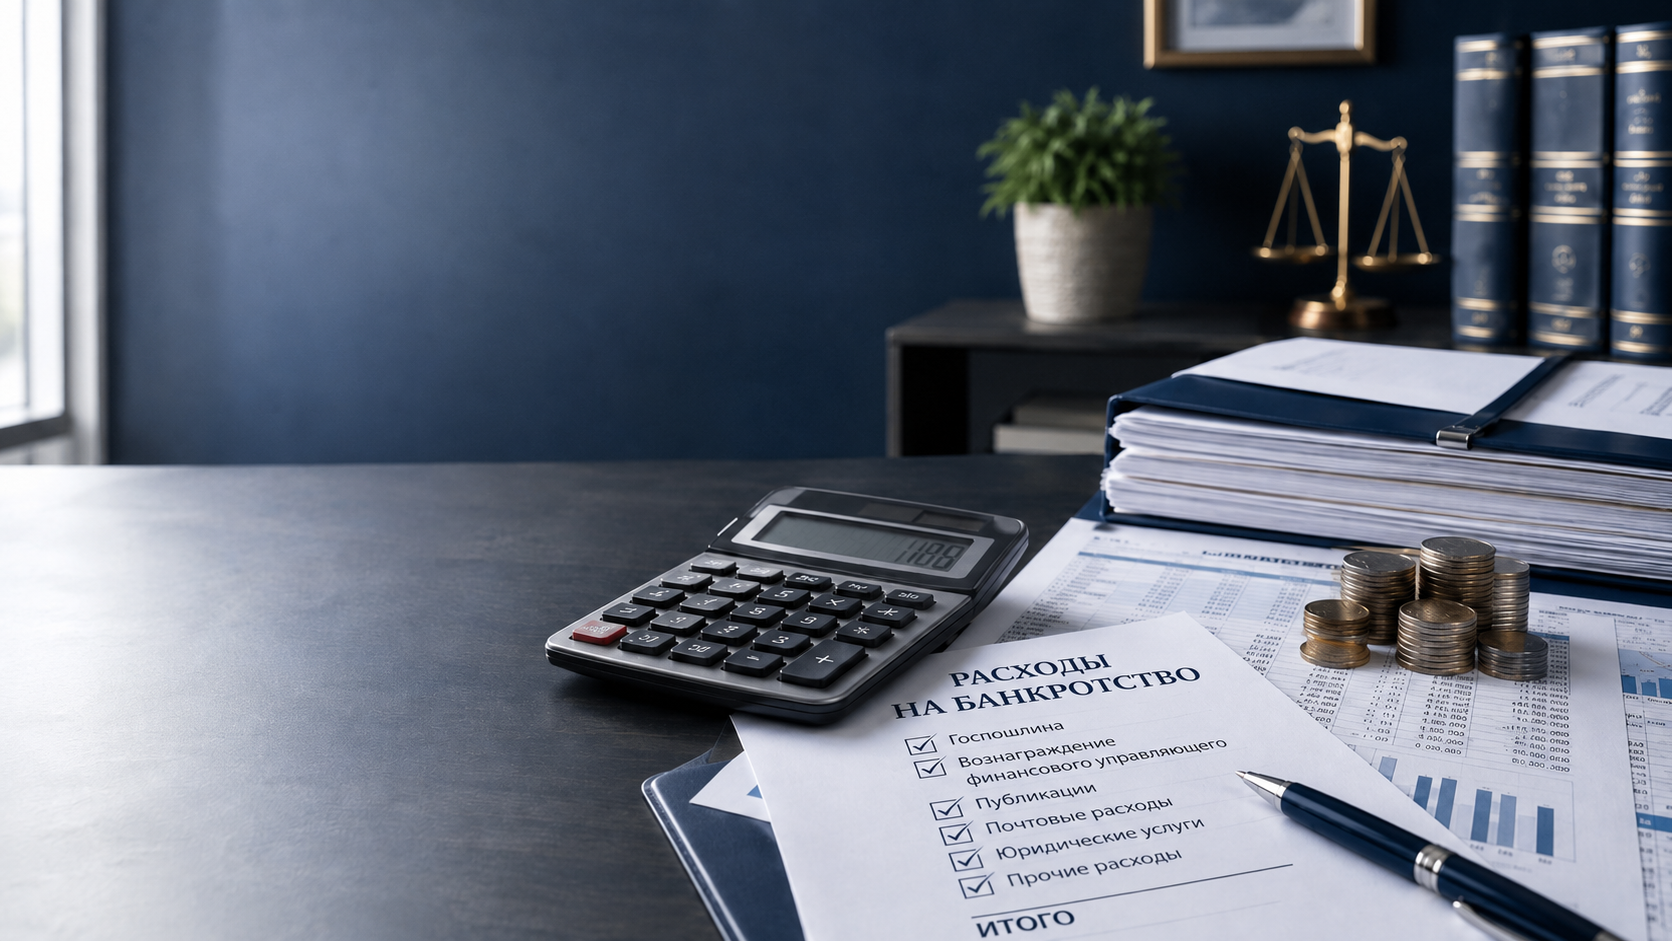
Сколько стоит банкротство
Стоимость судебного банкротства состоит из обязательных расходов процедуры и, если гражданин привлекает юристов, стоимости юридического сопровождения. В 2026 году фиксированное вознаграждение финансового управляющего составляет 25 000 ₽ за каждую применяемую процедуру. При подаче должником заявления о собственном банкротстве государственная пошлина не взимается. Дополнительно возможны расходы на обязательные публикации, уведомления, оценку имущества и другие действия по конкретному делу.
footer form
Верните себе прежнюю жизнь без долгов!